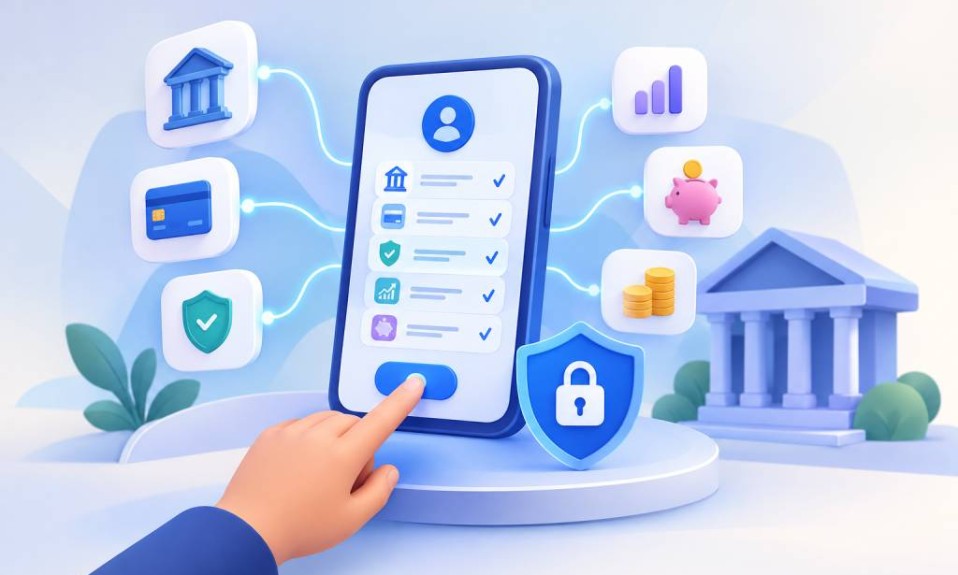
Open Finance (خدمات مالی باز) مدلی است که در آن شما با رضایت خودتان اجازه میدهید دادههای مالیتان (حساب بانکی، بیمه، سرمایهگذاری، وام و بازنشستگی) از طریق API امن در اختیار شرکتهای مجاز قرار بگیرد. این شرکتها با آن دادهها خدمات شخصیسازیشده و ارزانتر ارائه میدهند. Open Finance شکل گستردهتر بانکداری باز است و فقط به حساب بانکی محدود نمیشود. دسترسی همیشه به رضایت شما وابسته است و هر زمان بخواهید قابل لغو است.دسترسی به دادههای مالی در یک مدل استاندارد باید مبتنی بر رضایت مشتری، محدوده دسترسی مشخص و سازوکارهای امنیتی و نظارتی مناسب باشد.
خدمات مالی باز (Open Finance) چیست؟
اطلاعات مالی یک فرد یا کسبوکار معمولاً در چندین مؤسسه و سرویس مختلف قرار دارد برای مثال حسابهای بانکی، بیمه، وام، سرمایهگذاری و سایر خدمات مالی.Open Finance تلاش میکند امکان استفاده کنترلشده از این دادهها را در یک اکوسیستم به همپیوسته فراهم کند البته با رعایت رضایت مشتری، قوانین و الزامات امنیتی.به زبان ساده میتوان Open Finance را اینطور تعریف کرد:
خدمات مالی باز یعنی مشتری بتواند درباره اشتراکگذاری دادههای مالی خود تصمیم بگیرد و در صورت وجود زیرساخت و مقررات لازم، اجازه دسترسی محدود به دادههای مشخص را برای دریافت یک خدمت مالی صادر کند.
یک مثال ساده از Open Finance
فرض کنید یک کاربر در چند بانک حساب و بیمهنامه دارد و از یک سرویس سرمایهگذاری نیز استفاده میکند.در یک اکوسیستم Open Finance، یک سرویس مالی مجاز میتواند با دریافت اجازه کاربر دادههای موردنیاز را از منابع مختلف دریافت و در یک محیط واحد نمایش دهد.برای مثال کاربر میتواند تصویر یکپارچهتری ازحسابها و تراکنشهای مالی،وامها و تعهدات،بیمهها،سرمایهگذاریها و پساندازها داشته باشد.
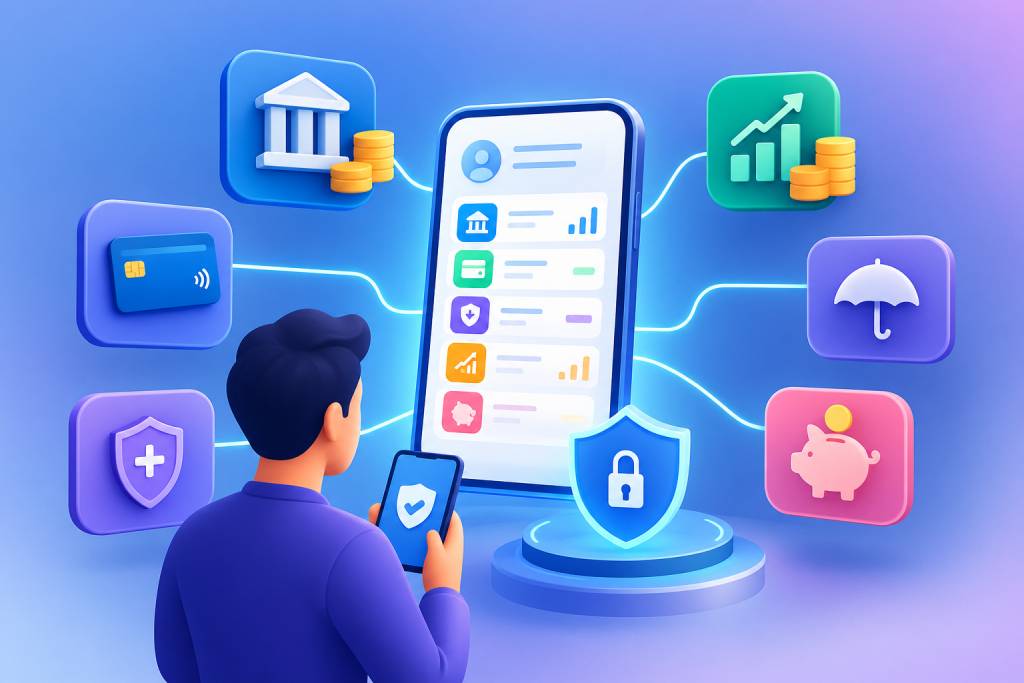
Open Finance چگونه کار میکند؟
فرآیند Open Finance معمولاً بر چند مؤلفه اصلی استوار است:
۱. درخواست دسترسی به داده
یک سرویس مالی یا ارائهدهنده خدمات ثالث، داده مشخصی را برای ارائه یک خدمت درخواست میکند.کاربر باید بتواند متوجه شود:
- چه دادهای درخواست شده است؟
- این داده برای چه هدفی استفاده میشود؟
- چه سرویسی درخواست دسترسی کرده است؟
- دسترسی تا چه زمانی برقرار خواهد بود؟
۲. رضایت کاربر (Consent)
رضایت کاربر یکی از مهمترین مفاهیم Open Finance است.کاربر باید آگاهانه درباره اشتراکگذاری داده تصمیم بگیرد. بنابراین رضایت نباید صرفاً یک تأیید مبهم یا بدون اطلاع از محدوده دسترسی باشد.
۳. احراز هویت
احراز هویت کاربر باید در چارچوب امنیتی مناسب و مطابق الزامات سرویس و مقررات انجام شود.در معماریهای استاندارد، اطلاعات احراز هویت نباید به شکل ناامن در اختیار یک سرویس ثالث قرار گیرد.
۴. ایجاد دسترسی از طریق API
پس از تأیید کاربر، سرویس مجاز میتواند از طریق API یا رابط برنامهنویسی کاربردی به دادههایی که اجازه دسترسی به آنها صادر شده است متصل شود.API در اینجا نقش مسیر فنی انتقال داده میان سیستمها را ایفا میکند.
۵. استفاده از داده
سرویس دریافتکننده میتواند از دادههای مجاز برای ارائه خدمت استفاده کند؛ برای مثال:
- تحلیل وضعیت مالی
- مقایسه خدمات
- اعتبارسنجی
- مدیریت مالی
- ارائه پیشنهادهای شخصیسازیشده
۶. مدیریت و لغو دسترسی
یکی از اصول مهم این مدل، امکان مدیریت دسترسیهاست.کاربر باید تا حد امکان بتواند بداند چه سرویسهایی به دادههای او دسترسی دارند و در چارچوب سیستم مربوط، دسترسیهای قابل لغو را مدیریت کند.
تفاوت Open Banking و Open Finance چیست؟
| معیار | Open Banking | Open Finance |
| دامنه داده | بیشتر بانکی و پرداختی | گستردهتر و شامل بخشهای مختلف مالی |
| دادهها | حساب، تراکنش و خدمات پرداخت | حساب، وام، بیمه، سرمایهگذاری و سایر دادههای مشمول مقررات |
| بازیگران | بانکها و فینتکها | بانک، بیمه، کارگزاری، صندوقها و فینتکها |
| هدف | شفافیت حساب و سادهسازی پرداخت | تصویر کامل و یکپارچه از وضعیت مالی |
| نمونه کاربرد | مدیریت چند حساب بانکی | مشاور مالی هوشمند که بیمه، وام و سرمایهگذاری را با هم میسنجد |
بانکداری باز یعنی مشتری با رضایت خودش اجازه میدهد دادههای مالیاش از طریق API در اختیار شرکتهای ثالث تاییدشده قرار بگیرد. خدمات مالی باز همین منطق را به اکوسیستم گستردهتری از خدمات مالی توسعه میدهد.
بیشتر بخوانید:بانکداری باز (open banking) چیست؟و چه خدماتی ارائه میدهد؟
چه بازیگرانی در Open Finance نقش دارند؟
برای درک بهتر اکوسیستم خدمات مالی باز، شناخت بازیگران اصلی آن ضروری است.
- مشتری (صاحب داده): تصمیمگیرنده نهایی درباره اشتراک داده.
- مؤسسه دارنده داده: بانک، شرکت بیمه، کارگزاری یا هر نهاد مالی دیگر.
- ارائهدهنده خدمات ثالث (TPP): فینتک یا کسبوکار مجازی که با اجازه کاربر از داده استفاده میکند.
- رگولاتور: نهاد ناظر که قواعد امنیت، مجوز و پاسخگویی را تعیین میکند.
- ارائهدهنده پرداخت و زیرساخت: درگاه پرداخت و شرکتهای فناوری که اتصال فنی را ممکن میکنند.
چه دادههایی میتوانند در Open Finance استفاده شوند؟
نوع دادههای قابل دسترسی به قوانین و چارچوب هر کشور بستگی دارد.در چارچوبهای گستردهتر Open Finance، دادههایی مانند موارد زیر میتوانند مطرح باشند:
- اطلاعات حساب
- تراکنشها
- اطلاعات وام و اعتبار
- حسابهای پسانداز
- اطلاعات سرمایهگذاری
- برخی اطلاعات بیمه
- اطلاعات مربوط به محصولات بازنشستگی
بنابراین نباید تصور کرد که Open Finance به معنای دسترسی نامحدود به تمام اطلاعات مالی یک فرد است.نوع داده، هدف استفاده و شرایط دسترسی باید مطابق چارچوب قانونی و رضایت مربوط تعیین شود.
کاربردهای Open Finance چیست؟
کاربرد خدمات مالی باز برای کاربران عادی
Open Finance میتواند زمینه را برای توسعه سرویسهایی مانند موارد زیر فراهم کند:
- نمایش یکپارچه اطلاعات مالی
- مدیریت هزینهها
- مقایسه محصولات مالی
- پیشنهادهای شخصیسازیشده
- مدیریت بهتر وامها و تعهدات
- مدیریت پرداختهای دورهای
کاربرد Open Finance برای کسبوکارها
کسبوکارها نیز میتوانند از زیرساختهای دادهمحور مالی برای کاربردهایی که در زیر به آن اشاره شد استفاده کنند البته مشروط به وجود زیرساخت، مجوز و چارچوب قانونی مناسب.
- اعتبارسنجی سریعتر
- کاهش فرآیندهای دستی
- تسویه و مغایرتگیری
- کاهش برخی ریسکهای تقلب
- طراحی محصولات مالی جدید
- تحلیل بهتر رفتار مالی مشتری
مزایای خدمات مالی باز چیست؟
مزایای Open Finance برای کاربران
مهمترین مزایای بالقوه Open Finance عبارتاند از:
- کنترل بیشتر بر اشتراکگذاری داده
- تجربه مالی یکپارچهتر
- امکان دریافت خدمات شخصیسازیشده
- کاهش فرآیندهای دستی
- مقایسه آسانتر محصولات مالی
- دسترسی به خدمات نوآورانهتر
مزایای خدمات مالی باز برای کسبوکارها
برای کسبوکارها و فینتکها نیز Open Finance میتواند امکانات زیر زا فراهم کند:
- کاهش هزینه برخی فرآیندهای اعتبارسنجی
- تصمیمگیری دادهمحور
- اتوماسیون فرآیندهای مالی
- ایجاد محصولات جدید
- افزایش رقابت و نوآوری
البته این مزایا به کیفیت داده، زیرساخت فنی، قوانین، مدل کسبوکار و نحوه اجرای سرویس بستگی دارد.
ریسکها و چالشهای Open Finance چیست؟
چون Open Finance با دادههای مالی سروکار دارد، امنیت و حریم خصوصی بخش جداییناپذیر آن هستند.
نشت یا سوءاستفاده از داده
اگر یک سرویس امنیت کافی نداشته باشد، اطلاعات مالی میتواند در معرض دسترسی غیرمجاز قرار گیرد.
فیشینگ و صفحات جعلی
یکی از خطرات مهم، ایجاد صفحات جعلی برای فریب کاربر و دریافت اطلاعات حساس است.کاربر باید هنگام ورود اطلاعات حساس، به دامنه و محیط رسمی سرویس توجه کند.
رضایت ناآگاهانه
ممکن است کاربر بدون بررسی دقیق، دسترسی گستردهای را تأیید کند.به همین دلیل شفافیت در صفحه Consent اهمیت زیادی دارد.
ریسکهای قانونی و نظارتی
در کشورهایی که چارچوب Open Finance هنوز کامل نشده است، موضوعاتی مانند مسئولیت بازیگران، نحوه دسترسی، حفاظت از داده و حدود استفاده میتواند پیچیده باشد.
قبل از اشتراکگذاری دادههای مالی به چه نکاتی توجه کنیم؟
قبل از تأیید دسترسی یک سرویس به اطلاعات مالی خود:
1.نام و اعتبار سرویس را بررسی کنید.
2.ببینید چه دادههایی درخواست شده است.
3.دلیل درخواست داده را بررسی کنید.
4.مدت دسترسی را بخوانید.
5.از محیط رسمی احراز هویت استفاده کنید.
6.اطلاعات حساس را در صفحات ناشناس وارد نکنید.
7.در صورت وجود داشبورد مدیریت دسترسی، مجوزهای فعال را بررسی کنید.
8.در صورت تردید، قبل از تأیید دسترسی از ارائهدهنده سرویس یا نهاد مربوطه استعلام بگیرید.
هر سرویس که از عبارت Open Finance استفاده میکند لزوماً به معنای مجاز یا امن بودن آن نیست.

Open Finance چه تفاوتی با API بانکی دارد؟
این دو مفهوم نباید با یکدیگر یکی در نظر گرفته شوند.API بانکی یک ابزار فنی برای اتصال و تبادل داده میان سیستمهاست اما Open Finance یک مدل گستردهتر برای دسترسی و استفاده کنترلشده از دادههای مالی است.به بیان ساده، API برابر است با مسیر فنی ارتباط سیستمها اما Open Finance برابر است با مدل و چارچوب گسترده اشتراکگذاری دادههای مالی.Open Finance علاوه بر فناوری، موضوعاتی مانند رضایت مشتری، مجوز، امنیت، استانداردسازی داده و نظارت را نیز دربرمیگیرد.
Open Finance در جهان چه وضعیتی دارد؟
کشورها رویکردهای متفاوتی نسبت به Open Banking و Open Finance دارند.
- اتحادیه اروپا:اتحادیه اروپا تجربه گستردهای در زمینه Open Banking دارد و در سالهای اخیر توسعه چارچوب گستردهتر Financial Data Access یا FIDA را دنبال کرده است.کمیسیون اروپا FIDA را بهعنوان چارچوبی برای دسترسی مسئولانه به دادههای مشتریان در طیف گستردهتری از خدمات مالی مطرح کرده است. این چارچوب در کنار اصلاحات مربوط به پرداخت و PSD2/PSD3 قرار دارد.
- بریتانیا:بریتانیا از بازارهای شناختهشده در حوزه Open Banking است و تجربه این کشور یکی از نمونههای مهم توسعه خدمات مالی مبتنی بر داده محسوب میشود.
- استرالیا:استرالیا نیز با Consumer Data Right یا CDR رویکردی مبتنی بر حق مصرفکننده برای کنترل و اشتراکگذاری داده ایجاد کرده است.
- برزیل:برزیل نیز توسعه خدمات مالی باز را بهصورت مرحلهای دنبال کرده و دامنه اشتراکگذاری داده را توسعه داده است.
مدل حقوقی و دامنه دادههای قابل اشتراکگذاری در هر کشور متفاوت است بنابراین نمیتوان قوانین یک کشور را مستقیماً به کشور دیگر تعمیم داد.
وضعیت Open Finance در ایران چگونه است؟
در ایران، اصطلاح بانکداری باز نسبت به Open Finance شناختهشدهتر است و بخشی از زیرساختهای موردنیاز برای اتصال سرویسهای مالی از طریق وبسرویسها و APIها ایجاد شده است.با این حال، نباید وجود API یا سرویسهای بانکداری باز را معادل شکلگیری کامل یک چارچوب جامع Open Finance دانست.برای ارزیابی وضعیت این حوزه در ایران باید موارد زیر بهصورت مستمر بررسی شود:
- مقررات بانک مرکزی
- الزامات نهادهای ناظر
- مجوز ارائهدهندگان خدمات
- استانداردهای فنی
- نحوه اشتراکگذاری داده
- مسئولیت بازیگران
از آنجا که مقررات این حوزه ممکن است تغییر کند، وضعیت حقوقی و اجرایی Open Finance در ایران باید بر اساس آخرین اطلاعیهها و اسناد رسمی نهادهای ناظر بررسی شود.
Open Finance چه کاربردی برای کسبوکارهای آنلاین دارد؟
برای کسبوکارهای آنلاین، اهمیت Open Finance فقط به دریافت اطلاعات مالی محدود نمیشود.توسعه زیرساختهای مالی دادهمحور میتواند در حوزههایی مانند:
- پرداخت:اتصال استاندارد به زیرساختهای پرداخت میتواند به سادهتر شدن تجربه پرداخت و توسعه سرویسهای مالی جدید کمک کند.
- احراز هویت و اعتبارسنجی:دسترسی قانونی و کنترلشده به دادههای معتبر میتواند زمینه را برای فرآیندهای سریعتر اعتبارسنجی و شناسایی مشتری فراهم کند.
- تسویه و مغایرتگیری:اتصال سیستمهای مالی میتواند بخشی از فرآیندهای دستی مربوط به تسویه و تطبیق تراکنشها را کاهش دهد.
- تحلیل و شخصیسازی:
دادههای مالی ساختاریافته میتوانند در طراحی سرویسهای متناسبتر با نیاز مشتریان استفاده شوند.اگر کسبوکار آنلاین دارید، زیرساخت پرداخت مطمئن مانند زرین پال یکی از اجزای مهم تجربه مالی مشتری است.
آینده خدمات مالی باز
آینده Open Finance به سه عامل مهم “مقررات شفاف”، “امنیت داده” و “اعتماد کاربر” وابسته است.اگر این سه عامل همزمان توسعه پیدا کنند، اشتراکگذاری کنترلشده دادههای مالی میتواند زمینهساز شکلگیری سرویسهای مالی یکپارچهتر و محصولات دادهمحور جدید شود.با افزایش استفاده از APIها، فینتکها، هوش مصنوعی و سرویسهای دیجیتال، کیفیت و قابلیت استفاده از دادههای مالی نیز اهمیت بیشتری پیدا خواهد کرد.
جمع بندی
Open Finance یا خدمات مالی باز، رویکردی برای ایجاد ارتباط کنترلشده میان دادهها و خدمات مختلف مالی است.در این مدل، کاربر باید نقش اصلی را در تصمیمگیری درباره اشتراک داده خود داشته باشد و دسترسی به اطلاعات باید بر اساس چارچوب فنی، امنیتی و قانونی مشخص انجام شود.
تفاوت اصلی Open Finance با Open Banking در دامنه خدمات و دادههای تحت پوشش است. Open Banking عمدتاً به خدمات بانکی و پرداخت مربوط میشود، در حالی که Open Finance میتواند بخشهای بیشتری از اکوسیستم مالی را پوشش دهد.برای کسبوکارهای آنلاین نیز توسعه زیرساختهای مالی باز میتواند در حوزههایی مانند پرداخت، اعتبارسنجی، تسویه، تحلیل داده و طراحی خدمات جدید اهمیت پیدا کند.
نکته مهم:
این مقاله با هدف آموزش و آشنایی با مفهوم Open Finance تهیه شده است و توصیه مالی، حقوقی یا سرمایهگذاری محسوب نمیشود. مقررات، دامنه دادهها و شرایط دسترسی ممکن است بر اساس کشور و در طول زمان تغییر کند.
سوالات متداول
نه دقیقا،Open Banking بیشتر بر دادهها و خدمات بانکی و پرداختی تمرکز دارد، در حالی که Open Finance میتواند حوزههای گستردهتری مانند وام، بیمه، سرمایهگذاری و بازنشستگی را نیز پوشش دهد.
در یک معماری استاندارد، احراز هویت باید در محیط امن و مورد تأیید انجام شود و سرویس ثالث نباید صرفاً برای دریافت داده به رمز بانکی کاربر دسترسی داشته باشد. با این حال، نحوه پیادهسازی به سرویس و چارچوب قانونی آن بستگی دارد.
در یک سیستم درستطراحیشده بله. لغو دسترسی یکی از اصول اصلی این مدل است.
بخشی از زیرساختهای مرتبط با بانکداری باز و وبسرویسهای مالی در ایران وجود دارد، اما وجود این زیرساختها بهتنهایی به معنای شکلگیری یک چارچوب جامع Open Finance برای تمام حوزههای مالی نیست.
بسته به کشور و مقررات، ممکن است شامل اطلاعات حساب، تراکنشها، وام، بیمه، سرمایهگذاری و بازنشستگی باشد. دامنه دقیق را قانون هر کشور تعیین میکند.
بخشی از زیرساختهای مرتبط با بانکداری باز و وبسرویسهای مالی در ایران وجود دارد، اما وجود این زیرساختها بهتنهایی به معنای شکلگیری یک چارچوب جامع Open Finance برای تمام حوزههای مالی نیست.