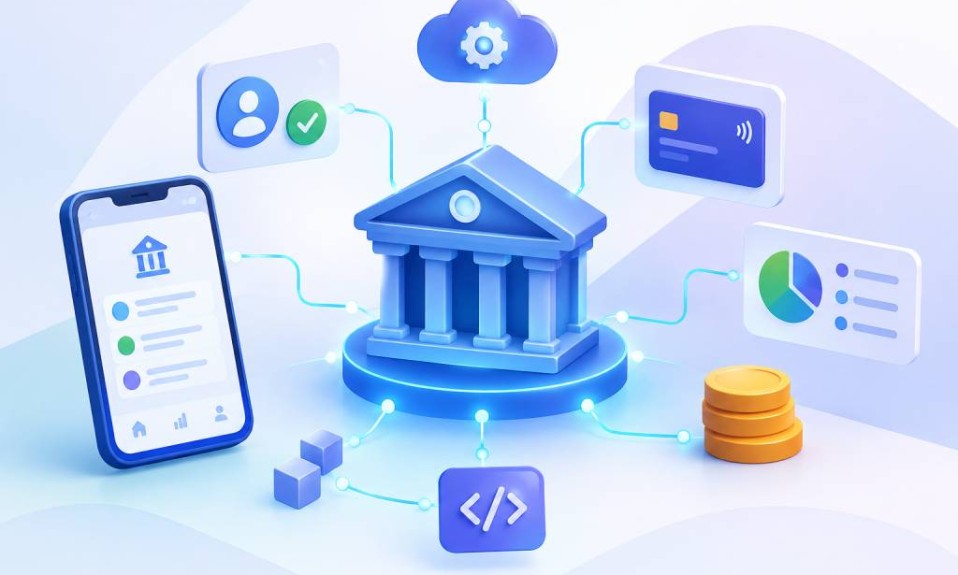
بانکداری باز یا Open Banking مدلی برای ارائه خدمات مالی است که در آن بانکها و سایر ارائهدهندگان خدمات مالی، از طریق APIهای امن و با رضایت و مجوز مشتری، امکان دسترسی کنترلشده به برخی دادهها یا خدمات مالی را برای سرویسهای ثالث فراهم میکنند.هدف بانکداری باز، ایجاد ارتباط میان بانکها، فینتکها و کسبوکارها و فراهم کردن زمینه برای توسعه خدمات مالی یکپارچه و نوآورانه است. API در این میان نقش رابطی را دارد که امکان ارتباط میان سامانههای مختلف را فراهم میکند.در این مقاله بررسی میکنیم بانکداری باز چیست و چگونه کار میکند؟ چه کاربردها و مزایایی دارد؟ چه ریسکهایی ایجاد میکند و وضعیت آن در ایران چگونه است؟
بانکداری باز (Open Banking) چیست؟
بانکداری باز رویکردی در صنعت خدمات مالی است که امکان دسترسی کنترلشده سرویسهای ثالث به برخی اطلاعات یا خدمات مالی را از طریق API فراهم میکند. این دسترسی معمولاً بر اساس مجوز و رضایت مشتری انجام میشود.بنابراین، «باز» بودن در Open Banking به معنای دسترسی آزاد و بدون محدودیت به اطلاعات بانکی نیست بلکه به ایجاد یک چارچوب مشخص برای ارتباط میان بانکها، مشتریان و ارائهدهندگان خدمات مالی اشاره دارد.
اصلیترین هدف بانکداری باز، تسهیل برقراری ارتباط بین سرویسهای مالی مختلف است تا مشتریان بتوانند بهترین خدمات را با در نظر گرفتن نیازهای خود انتخاب کنند. این شیوه، بانکها را متحد کننده اطلاعات مشتریان خود میکند و به تبادل اطلاعات در زمینه حسابهای بانکی، تراکنشها، تاریخچه مالی و سایر اطلاعات مالی مشتریان اجازه میدهد.
بانکداری باز علاوه بر ارتقای تجربه مشتری، امکان توسعهی سرویسهای نوآورانه توسط شرکتهای Fintech را نیز فراهم میکند. به عنوان مثال، یک اپلیکیشن مالی میتواند با استفاده از دسترسی به اطلاعات حساب بانکی مشتریان، سرویسهای بهتری مانند مدیریت بودجه، پرداختهای خودکار، یا مدیریت سرمایه را ارائه دهد یا یک کسبوکار ممکن است از یک سرویس مالی استفاده کند که بتواند اطلاعات حسابها یا تراکنشهای بانکی را از طریق API دریافت و در یک محیط واحد نمایش دهد
به منظور اجرای بانکداری باز بهطور کامل، استانداردها و پروتکلهای تعریفشدهای مانند OAuth (برای احراز هویت و دسترسی) و Open Financial Exchange (OFX) برای تبادل دادههای مالی استفاده میشود. این استانداردها اطمینان از امنیت و حفاظت از اطلاعات شخصی مشتریان را نیز فراهم میکنند.
بانکداری باز چرا به وجود آمد؟
بانکها معمولاً اطلاعات و خدمات مالی را در سامانههای اختصاصی خود نگهداری میکنند. در مدل سنتی، هر سرویس یا نرمافزار برای ارتباط با این سامانهها به یکپارچهسازیهای جداگانه نیاز دارد.بانکداری باز با ایجاد APIهای مشخص، امکان برقراری ارتباط میان سامانههای بانکی و سرویسهای ثالث را سادهتر میکند. به این ترتیب، فینتکها و شرکتهای فناوری مالی میتوانند محصولات جدیدی را بر پایه دادهها و خدمات مالی توسعه دهند.
بانکداری باز چگونه کار میکند؟
فرایند Open Banking را میتوان به زبان ساده در چند مرحله توضیح داد:
- مشتری یک سرویس مالی یا فینتکی را انتخاب میکند.
- سرویس ثالث درخواست دسترسی به اطلاعات یا یک خدمت مشخص را مطرح میکند.
- مشتری مجوز لازم را در چارچوب فرایند احراز هویت و دسترسی صادر میکند.
- بانک یا ارائهدهنده حساب، سطح دسترسی مجاز را بررسی میکند.
- API اطلاعات یا خدمت موردنظر را در محدوده مجوز صادرشده در اختیار سرویس قرار میدهد.
- سرویس ثالث از داده یا خدمت دریافتشده برای ارائه قابلیت موردنظر استفاده میکند.
در استانداردهای Open Banking، APIهای Read/Write میتوانند با رضایت مشتری امکان دریافت اطلاعات حساب و تراکنش یا در برخی اکوسیستمها آغاز پرداخت را فراهم کنند.
اجزای اصلی اکوسیستم بانکداری باز چیست؟
- بانک یا ارائهدهنده حساب:بانک یا مؤسسه مالی، ارائهدهنده حساب و دادههای مالی مشتری است و APIهای لازم برای دسترسی کنترلشده به خدمات یا دادهها را فراهم میکند.
- مشتری:مشتری مالک یا استفادهکننده حساب است و در فرایندهای Open Banking، رضایت و مجوز او برای دسترسی به دادههای مشخص اهمیت اساسی دارد.
- فینتک یا ارائهدهنده شخص ثالث:فینتکها و سایر ارائهدهندگان خدمات ثالث میتوانند از APIهای بانکی برای توسعه سرویسهای مالی، پرداختی، حسابداری، مدیریت مالی و سایر کاربردها استفاده کنند.
- API:API یا Application Programming Interface رابط ارتباطی میان سامانههای نرمافزاری است. در بانکداری باز، API امکان تبادل کنترلشده اطلاعات یا درخواست خدمات میان بانک و سرویس ثالث را فراهم میکند.
کاربرد و خدمات بانکداری باز
بانکداری باز (Open Banking) امکانات و خدمات متعددی را برای مشتریان، بانکها و شرکتهای فناوری مالی (Fintech) فراهم میکند. در ادامه، به برخی از کاربردها و خدمات اصلی این سیستم اشاره خواهم کرد:
دسترسی به اطلاعات مالی
یکی از کاربردهای اصلی بانکداری باز، فراهم کردن دسترسی آسان و امن به اطلاعات مالی مشتریان است. این اطلاعات شامل موجودی حسابها، تاریخچه تراکنشها، وضعیت وامها، اطلاعات کارتهای اعتباری و سایر جزئیات مالی است. با این دسترسی، مشتریان میتوانند به راحتی و بدون نیاز به ورود به حساب این اطلاعات را مدیریت کنند و از ابزارهای مدیریت مالی مختلف استفاده کنند.
پرداختهای آنلاین
بانکداری باز امکان انجام پرداختها و انتقالهای پولی آسان و مطمئن را از طریق سرویسهای مالی فراهم میکند. مشتریان میتوانند از اپلیکیشنها یا وبسایتهای مختلف برای پرداخت قبوض، انتقال پول به دیگران، خریدهای آنلاین و حتی پرداختهای خودکار استفاده کنند.
مدیریت بودجه و اعتبار
با اطلاعات مالی بهروز و در دسترس، اپلیکیشنهای بانکداری باز به مشتریان کمک میکنند تا بودجه خود را بهبود دهند و اعتبار خود را مدیریت کنند. این شامل برنامههای مدیریت هزینه، پیشنهادات برای صرفهجویی و مدیریت دقیق هزینهها میشود.
پیشنهاد محصولات مالی بهینه
اپن بانکینگ به شرکتهای Fintech امکان میدهد تا بر اساس دادههای مالی مشتریان، پیشنهادات مالی بهینهتر و مناسبتری ارائه دهند. مثلا، بهترین وام یا کارت اعتباری بر اساس نیازهای واقعی مشتریان معرفی میشود.
توسعهی سرویسهای مالی نوآورانه
با دسترسی به دادههای مالی، شرکتهای Fintech میتوانند سرویسهای نوآورانه و بهینهتری را ارائه دهند. این شامل مدیریت سرمایه، پرداختهای جدید با فناوریهای نوین، ابزارهای اعتباری هوشمند و … میشود.
رقابت و نوآوری در صنعت مالی
با ایجاد رقابت بین بانکها و شرکتهای Fintech، اپن بانکینگ تشویق به نوآوری و بهبود خدمات مالی میکند. این به نفع مشتریان است که از رقابت و انتخاب گستردهتری از خدمات و محصولات مالی بهرهمند میشوند.
به طور کلی، این سیستم با تسهیل دسترسی به اطلاعات مالی، ارتقای تجربه مشتریان، توسعه خدمات نوآورانه و افزایش رقابت در صنعت مالی، بهبودی عمدهای را در عرصه بانکداری و خدمات مالی به ارمغان میآورد.
بیشتر بخوانید:فین تک چیست؟ و فین تک های موفق ایرانی کدامند؟
مزایا و معایب Open Banking
بانکداری باز (Open Banking) با ایجاد ارتباط و همکاری بین بانکها، مشتریان و شرکتهای فناوری مالی (Fintech)، مزایا و معایبی دارد که در زیر به آنها اشاره میکنم:
مزایای بانکداری باز
- افزایش انتخاب مشتریان: با این سیستم، مشتریان دسترسی به یک فضای مالی گستردهتر و انتخابی بیشتر از خدمات و محصولات مالی دارند. آنها میتوانند از طریق اپلیکیشنها و سرویسهای متنوعی از بانکها و Fintechها استفاده کنند و بهترین گزینه برای نیازهای خود را انتخاب کنند.
- توسعه سریع خدمات نوآورانه: شرکتهای Fintech با داشتن دسترسی به دادههای بانکی میتوانند خدمات مالی نوآورانهتری ارائه دهند. این شامل ابزارهای مدیریت مالی هوشمند، راهکارهای پرداخت جدید، اعتبار سنجی مبتنی بر داده و … میشود.
- بهبود تجربه مشتریان: با دسترسی آسانتر به اطلاعات مالی و خدمات متنوع، مشتریان تجربه بهتری از بانکداری و خدمات مالی دارند. این امر بهبود کیفیت زندگی مالی آنها را تسهیل میکند.
- افزایش رقابت و کاهش هزینهها: رقابت بین بانکها و شرکتهای Fintech منجر به بهبود خدمات و کاهش هزینههای ارائه خدمات مالی میشود. این باعث میشود تا هزینههای مالی کلی برای مشتریان کاهش یابد
معایب بانکداری باز
- مسائل امنیتی و حفظ حریم خصوصی: با دسترسی گسترده به اطلاعات مالی، نگرانیهای امنیتی و حفظ حریم خصوصی افزایش مییابد. نگرانیهای مربوط به سرقت اطلاعات، سوءاستفاده از دادهها و نقض حریم خصوصی مشتریان وجود دارد.
- پیچیدگی در مدیریت دادهها: با افزایش حجم دادههای مالی و تعداد سرویسهای مختلف، مدیریت دادهها و ارتباط بین سامانههای مختلف پیچیدهتر میشود.
- مشکلات قانونی و استانداردها: بانکداری باز نیازمند قوانین و استانداردهای دقیق برای حفظ امنیت و حریم خصوصی است. این میتواند به تاخیرها و مشکلات قانونی منجر شود.
- تعامل و هماهنگی بین سرویسها: برقراری هماهنگی و تعامل میان سرویسهای مختلف بانکی و Fintech برای ارائه خدمات یکپارچه به مشتریان ممکن است چالشهایی داشته باشد.
- مقاومت فرهنگی و عدم اعتماد: برخی از مشتریان و حتی برخی بانکها ممکن است با مفهوم بانکداری باز مخالفت کنند و اعتماد کافی به این سیستم را نداشته باشند.
به طور کلی، این سیستم با ارائه امکانات جدید و توسعه خدمات مالی نوآورانه، مزایا و فرصتهای زیادی ایجاد میکند، اما همچنین نیازمند راهحلهای موثر برای مقابله با چالشهای امنیتی و حفظ حریم خصوصی است.
امنیت بانکداری باز
امنیت در بانکداری باز (Open Banking) بسیار حیاتی است، زیرا این رویکرد اطلاعات حساس و مالی مشتریان را بین بانکها، شرکتهای فناوری مالی (Fintech) و سرویسهای مالی مختلف به اشتراک میگذارد. برای اطمینان از امنیت در اپن بانکینگ، باید به موارد زیر توجه داشته باشیم:
- احراز هویت و دسترسی امن: برای اطمینان از امنیت، هر دسترسی به اطلاعات مالی باید بهطور مطمئن و ایمن صورت گیرد. این شامل استفاده از روشهای احراز هویت قوی مانند شناسه کاربری و رمز عبور، فاکتور دومی از قبیل کد ارسالی به تلفن همراه یا استفاده از تکنولوژیهای احراز هویت دو عامل (2FA) است.
- رمزنگاری اطلاعات: اطلاعات مالی که بین بانکها، Fintechها و سرویسهای مالی منتقل میشوند، باید بهطور کامل رمزنگاری شده باشند. استفاده از پروتکلهای رمزنگاری قوی مانند TLS (Transport Layer Security) برای ارتباطات اینترنتی و استانداردهای رمزنگاری اطلاعات حساس ضروری است.
- مدیریت دسترسی و اجازهها: بانکداری باز نیازمند مدیریت دقیق دسترسیها و اجازههای داده شده به اطلاعات مالی است. بانکها و Fintechها باید سیاستهای صحیح دسترسی را پیادهسازی کرده و تنظیمات دسترسی به دادهها را بهروز نگه دارند.
- مدیریت و نظارت بر امنیت: برای حفظ امنیت، بانکها و Fintechها باید سیستمهای مدیریت و نظارت مناسبی بر روی دسترسیها، فعالیتها و ترافیک دادهها داشته باشند. این شامل نظارت بر لاگها (logs)، آزمایشهای نفوذ (penetration testing) و اعمال اقدامات امنیتی مناسب میشود.
- حفظ حریم خصوصی مشتریان: بانکداری باز نیازمند رعایت حریم خصوصی مشتریان است. بانکها و Fintechها باید سیاستهای حفظ حریم خصوصی صحیح را اعمال کرده و اطلاعات مشتریان را بدون موافقت آنها به دیگران منتقل نکنند.
- آموزش و آگاهی از امنیت: برای موفقیت اپن بانکینگ، آموزش و آگاهی مشتریان و کارمندان بانکی درباره مسائل امنیتی و رفتارهای امن در استفاده از خدمات مالی بسیار مهم است.
- استفاده از استانداردهای امنیتی: برای اطمینان از امنیت بانکداری باز، باید از استانداردهای امنیتی معتبر و بروز استفاده شود. به عنوان مثال، استفاده از OAuth برای احراز هویت و دسترسی به دادهها و استفاده از TLS برای رمزنگاری ارتباطات.
- توسعه و بهروزرسانی مداوم: فناوریها و روشهای حفظ امنیت در حوزه بانکداری باز به سرعت تغییر میکنند. بانکها و Fintechها باید بهروز بوده و سیستمهای خود را مداوم بهبود دهند.
به طور کلی، امنیت بانکداری باز از اهمیت بسیاری برخوردار است و نیازمند رویکردها، فناوریها و فرهنگ امنیتی قوی است تا اطلاعات مالی مشتریان بهطور کامل محافظت شود.
بیشتر بخوانید: خدمات مالی باز (Open Finance) چیست؟ راهنمای کامل
تفاوت بانکداری باز و بانکداری سنتی چیست؟
در بانکداری سنتی، بخش زیادی از خدمات مالی در محیط و سامانه اختصاصی خود بانک ارائه میشود و ارتباط سرویسهای ثالث با سیستمهای بانکی ممکن است محدودتر باشد.در بانکداری باز، APIها نقش مهمی در ایجاد ارتباط میان بانکها و سرویسهای ثالث دارند و مشتری میتواند در چارچوب مجوزهای تعریفشده، دسترسی به دادهها یا خدمات مشخصی را فراهم کند.
| بانکداری سنتی | بانکداری باز |
| تمرکز بیشتر خدمات در سامانه بانک | اتصال بانک با سرویسهای ثالث |
| یکپارچهسازی محدودتر | استفاده گستردهتر از API |
| تجربه بیشتر در کانالهای اختصاصی بانک | امکان ایجاد تجربههای مالی جدید |
| توسعه سرویس عمدتاً توسط بانک | مشارکت بیشتر بانکها و فینتکها |
تفاوت بانکداری باز و Open Finance چیست؟
بانکداری باز معمولاً بر دادهها و خدمات مرتبط با حسابهای بانکی تمرکز دارد، در حالی که Open Finance مفهوم گستردهتری است و میتواند حوزههای بیشتری از خدمات مالی مانند سرمایهگذاری، بیمه، اعتبار و سایر دادهها و محصولات مالی را در بر بگیرد.البته تعریف دقیق و دامنه Open Finance میتواند بسته به چارچوب قانونی و اکوسیستم هر کشور متفاوت باشد.
بانکداری باز در دنیا
- اتحادیهی اروپا: PSD2 با تمرکز بر دسترسی به حساب و پرداخت.
- بریتانیا: اجرای متمرکز بانکداری باز با استاندارد مشترک و نهاد اجرایی.
- استرالیا: چارچوب حق دسترسی مصرفکننده به داده (CDR) که از بانکها به بخشهای دیگر گسترش مییابد.
- برزیل: یکی از پیشروترین تجربهها، با ادغام در بازار پرداخت لحظهای.
بانکداری باز در ایران
بانکداری باز در ایران طی سالهای اخیر با توسعه APIهای بانکی و شکلگیری پلتفرمهای ارائهدهنده خدمات مالی APIمحور توسعه پیدا کرده است.با این حال، میزان خدمات، پوشش APIها، نحوه اتصال و استانداردهای مورد استفاده میتواند میان ارائهدهندگان مختلف متفاوت باشد. بنابراین وضعیت بانکداری باز در ایران را نباید صرفاً با یک مدل واحد توصیف کرد.
برای کسبوکارهای ایرانی، کاربردهای بانکداری باز میتواند شامل یکپارچهسازی اطلاعات حساب، مدیریت تراکنشها، اتوماسیون برخی فرایندهای مالی، مدیریت نقدینگی و استفاده از سرویسهای مالی مبتنی بر API باشد.
بانکداری باز چه کاربردی برای کسبوکارها دارد؟
بانکداری باز فقط برای کاربران عادی و مدیریت مالی شخصی کاربرد ندارد. کسبوکارها نیز میتوانند از این مدل برای کاهش فرایندهای دستی و یکپارچهسازی عملیات مالی استفاده کنند.برای مثال:
- مدیریت چند حساب بانکی
- مشاهده و پردازش تراکنشها
- تطبیق اطلاعات مالی
- مدیریت نقدینگی
- اتوماسیون فرایندهای مالی
- اتصال نرمافزارهای حسابداری به خدمات مالی
- ایجاد سرویسهای پرداخت و مالی جدید
- مدیریت بهتر جریانهای ورودی و خروجی پول
به همین دلیل، بانکداری باز میتواند برای شرکتهایی که حجم بالایی از عملیات مالی دارند، اهمیت بیشتری پیدا کند.
آینده بانکداری باز
رشد فینتکها، APIهای مالی و سرویسهای دیجیتال باعث شده بانکداری باز به یکی از موضوعات مهم در تحول خدمات مالی تبدیل شود.مسیر آینده این حوزه به عواملی مانند توسعه APIهای استاندارد، امنیت، مدیریت رضایت کاربران، کیفیت زیرساختها، همکاری بانکها و فینتکها و چارچوبهای قانونی وابسته است.
در صورت توسعه این زیرساختها، میتوان انتظار داشت خدمات مالی یکپارچهتر و محصولات مبتنی بر داده و API سهم بیشتری در اکوسیستم مالی پیدا کنند.
جمعبندی
بانکداری باز داده و پرداخت را از انحصار یک کانال بیرون میآورد و کنترل را به مشتری برمیگرداند. این مدل فقط وقتی مزیت واقعی دارد که رضایت، محدودیت دسترسی، مجوز شرکتها و مسئولیتپذیری روشن باشد. برای کسبوکارها، اولین قدم عملی معمولاً شناخت نیازهای مالی و انتخاب سرویس API مناسب است.
سوالات متداول
بانکداری باز مدلی است که به سرویسهای ثالث اجازه میدهد در چارچوب مشخص و با رضایت مشتری، از طریق API به برخی دادهها یا خدمات مالی دسترسی داشته باشند.
خیر. Open Banking به معنای دسترسی نامحدود به اطلاعات بانکی نیست. دسترسی باید در محدوده مجوزهای مشخص، الزامات امنیتی و چارچوبهای قانونی انجام شود.
API رابط ارتباطی میان سامانههای مختلف است و در Open Banking امکان تبادل کنترلشده داده یا درخواست خدمات میان بانک و سرویس ثالث را فراهم میکند.
امنیت آن به معماری، استانداردها و نحوه پیادهسازی سرویس بستگی دارد. احراز هویت، مدیریت مجوز، رمزنگاری، کنترل دسترسی و پایش امنیتی از جمله سازوکارهای مهم در این حوزه هستند.
Open Banking عمدتاً بر خدمات و دادههای بانکی تمرکز دارد، در حالی که Open Finance دامنه وسیعتری از خدمات و دادههای مالی را شامل میشود.