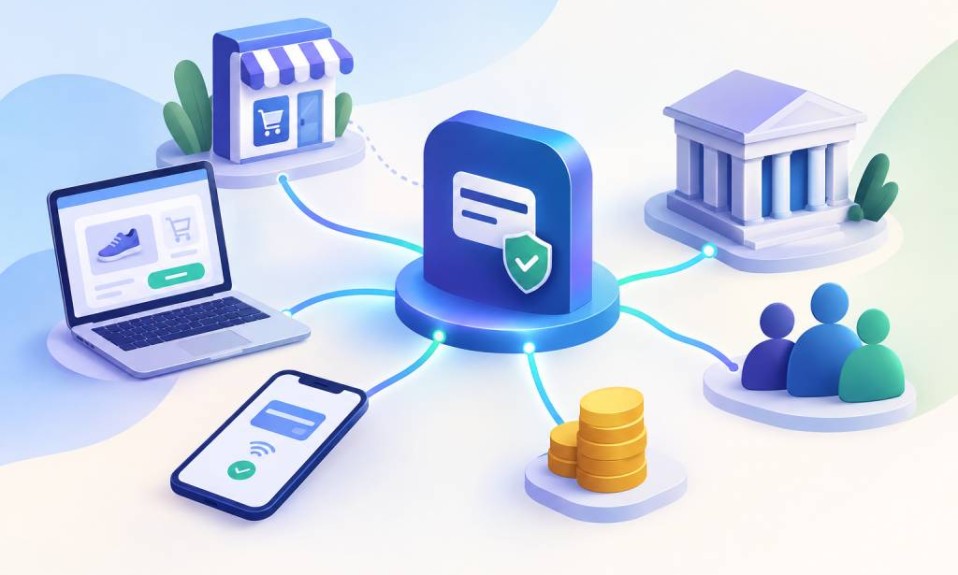
پرداختیاری (Payment Facilitation) مجوزی رسمی تحت نظارت بانک مرکزی و شرکت شاپرک است که به شرکتهای فینتک اجازه میدهد به عنوان واسطی امن، فرآیند اتصال کسبوکارهای آنلاین به شبکه پرداخت بانکی را بدون درگیریهای اداری تسهیل کنند. پرداختیارها با ارائه زیرساختهای چندسوییچی، ابزارهای مدیریت مالی و مسیردهی هوشمند، تجربه تسویه و دریافت وجه را به حداکثر سرعت و پایداری میرسانند.
رشد تجارت الکترونیک در سالهای اخیر نشان داد که تکیه بر درگاههای پرداخت سنتی دیگر جوابگوی نیازهای سریع و پویا نیست. اگر تا چند سال پیش راهاندازی یک درگاه پرداخت بانکی نیازمند هفتهها دوندگی اداری و ارائه تضامین سنگین بود، امروز به لطف ظهور نهادی به نام پرداختیار (PayFac)، مسیر اتصال به چرخه مالی آنلاین به چند ساعت کاهش یافته است.
در این راهنما از وبلاگ زرینپال، ساختار قانونی پرداختیاری، تفاوتهای بنیادین آن با شرکتهای PSP و نقشی را که در رشد و پایداری درآمد کسبوکارها ایفا میکند، بهطور دقیق بررسی میکنیم.
پرداختیار (Payment Facilitator) به چه معناست؟
در ادبیات بینالمللی فینتک، Payment Facilitator یا به اختصار PayFac نهادی است که زیرساخت پردازش پرداخت را از جانب ارائهدهندگان سنتی خدمات دریافت کرده و آن را در قالب راهکارهایی منعطف، چابک و امن به فروشندگان خرد و کلان عرضه میکند.
در ایران، پرداختیاری پس از تدوین «چارچوب فعالیت و نظارت بر پرداختیاران» توسط بانک مرکزی و شرکت شاپرک در سال ۱۳۹۷ رسمیت یافت. طبق این قانون، پرداختیار موظف است تمام تراکنشها را بر بستر سوییچ شاپرک پردازش کند، اما اختیارات متعددی در زمینه احراز هویت هوشمند، تخصیص درگاه و توسعه خدمات ارزش افزوده مالی به دست میآورد.

پرداختیار چه وظایفی دارد؟
یکی از مهمترین وظایف یک پرداختیار رسمی، تفکیک حسابهای مالی است. پرداختیارها هرگز مبالغ تراکنش مشتریان را در حسابهای جاری شرکتی خود نگه نمیدارند بلکه وجوه پذیرندگان به یک حساب امانی (Escrow Account) تحت نظارت کامل شاپرک واریز میشود. سپس از طریق چرخههای استاندارد تسویه پایا و ساتنا، مبالغ مستقیماً به شماره شبا متعلق به صاحب کسبوکار منتقل میگردد. این ساختار ریسکهای مالی را به صفر رسانده و ایمنی کامل چرخه نقدینگی را تضمین میکند.
چه قواعدی بر پرداختیارها حاکم است؟
- حق انجام عملیات بانکی، صدور ابزار پرداخت، انتشار پول الکترونیک و عملیات ارزی ندارد.
- باید هویت پذیرندگان را احراز و بر فعالیت آنها نظارت کند.
- ملزم به رعایت قوانین مبارزه با پولشویی است.
- باید سوابق تراکنشها و قراردادهای پذیرندگان را نگه دارد.
پرداختیاری چگونه کار میکند؟
برای درک بهتر پرداختیاری، یک فروشگاه اینترنتی را در نظر بگیرید که میخواهد مشتریانش هزینه سفارشها را آنلاین پرداخت کنند. فروشگاه با انتخاب یک ارائهدهنده خدمات پرداخت و تکمیل فرایند پذیرندگی، امکان استفاده از درگاه پرداخت را فراهم میکند.
فرایند پرداخت معمولاً شامل مراحل زیر است:
۱. انتخاب محصول یا خدمت: مشتری محصول موردنظر خود را در فروشگاه انتخاب میکند و به مرحله پرداخت میرود.
۲. انتقال به صفحه پرداخت: مشتری از طریق درگاه پرداخت به محیط پرداخت هدایت میشود و اطلاعات لازم را وارد میکند.
۳. ارسال درخواست پرداخت: درخواست از مسیر فنی مربوط به شبکه پرداخت ارسال میشود تا تراکنش بررسی و پردازش شود.
۴. اعلام نتیجه تراکنش: نتیجه پرداخت به سامانه پذیرنده بازگردانده میشود. فروشگاه باید نتیجه را بهدرستی بررسی کند تا سفارش بر اساس وضعیت واقعی تراکنش مدیریت شود.
۵. تسویه وجه: مبلغ تراکنش طبق سازوکار تسویه، ضوابط مربوط و شرایط خدمت به حساب مقصد واریز میشود.
نکته مهم این است که موفق بودن تراکنش با تسویه شدن وجه یکسان نیست. ممکن است پرداخت مشتری تأیید شده باشد، اما واریز وجه طبق زمانبندی تسویه انجام شود. زمان و شرایط تسویه را باید در قرارداد و مستندات ارائهدهنده بررسی کرد.
نقش پرداختیار، PSP، شاپرک و بانک چیست؟
این چهار مفهوم به بخشهای متفاوتی از اکوسیستم پرداخت مربوط میشوند:
- پرداختیار: خدمات پرداخت را در چارچوب الزامات پرداختیاری و قراردادهای مربوط ارائه میکند.
- شرکت PSP: شرکت ارائهدهنده خدمات پرداخت است که در چارچوب مجوز و الزامات مربوط فعالیت میکند.
- شاپرک: شرکت شبکه الکترونیکی پرداخت کارت است و در ساماندهی و نظارت بر بخشهایی از شبکه پرداخت الکترونیکی کشور نقش دارد.
- بانک: خدمات بانکی و حسابهای بانکی را ارائه میکند و بر اساس سازوکارهای مربوط، در فرایندهای مالی و تسویه نقش دارد.
این نهادها وظایف یکسانی ندارند و نباید نقش آنها را با یکدیگر اشتباه گرفت. جزئیات مسئولیت هر نهاد تابع مقررات جاری و نوع خدمت پرداخت است.
تفاوت پرداختیار (PayFac) با شرکتهای ارائه خدمات پرداخت (PSP) چیست؟
بسیاری از افراد پرداختیارها را با شرکتهای PSP (ارائهدهندگان خدمات پرداخت بانکی مثل بهپرداخت، سداد، آسانپرداخت و…) اشتباه میگیرند. در حالی که این دو نهاد مکمل یکدیگرند، ساختار عملکردی کاملاً متفاوتی دارند.
PSPها شرکتهای بزرگی هستند که سوئیچهای پایه سختافزاری و نرمافزاری شبکه پرداخت را اداره میکنند؛ اما تمرکز اصلی آنها عمدتاً روی دستگاههای کارتخوان فیزیکی (POS) و قراردادهای بزرگ دولتی و سازمانی است. از طرف دیگر، پرداختیارها لایهای هوشمند و توسعهیافته بر فراز سوئیچهای PSP میسازند که دقیقاً برای تجارت آنلاین و نیازهای فنی توسعهدهندگان طراحی شده است.
| معیار | پرداختیار (مانند زرینپال) | شرکت ارائه خدمات پرداخت (PSP) |
| سرعت فعالسازی | چند ساعت (آنلاین و با احراز هویت دیجیتال) | چندین روز تا چند هفته کاری |
| پایداری سوئیچ | متصل به چندین PSP و مجهز به سوئیچینگ هوشمند | تکسوئیچ؛ قطعی بانک مساوی با قطعی درگاه است |
| ابزارهای جانبی | لینک پرداخت، تسویه مستقیم، درگاه اختصاصی، فرم پرداخت | عمدتاً محدود به درگاه استاندارد وبسایت |
| انعطاف در تسویه | تسویه خودکار، منظم و قابل برنامهریزی | تسویه تککاناله بر اساس سیکلهای ثابت بانکی |
| پیادهسازی فنی | پلاگینهای آماده برای تمام CMSها + مستندات کامل API | پلاگینهای با بهروزرسانی کمتر و وابستگی بیشتر به برنامهنویس |
| مخاطبان هدف | فریلنسرها، استارتاپها، فروشگاههای اینترنتی و شرکتها | عمدتاً شرکتهای ثبتشده با گردش مالی بالا |
بیشتر بخوانید:درگاه پرداخت اینترنتی چیست؟ راهنمای دریافت، کارمزد و تسویه
مزایای استفاده از خدمات پرداختیاری برای کسبوکارهای آنلاین
استفاده از خدمات پرداختیاری صرفاً برای گرفتن یک درگاه پرداخت نیست بلکه پایهریزی یک ساختار مالی بهینه است:
۱. تنوع در سوییچهای متصل و پایداری تراکنش
بزرگترین کابوس هر فروشگاه اینترنتی در روزهای شلوغ (مانند جشنوارههای تخفیف)، قطعی درگاه پرداخت است. اگر کسبوکار مستقیماً به یک PSP متصل باشد، با اختلال در زیرساخت آن بانک، کل فرآیند فروش متوقف میشود. پرداختیارها با اتصال به چند سوییچ مختلف، ترافیک خرید را به گونهای مدیریت میکنند که همواره پایدارترین مسیر بانکی در اختیار خریدار قرار گیرد.
2. سهولت در احراز هویت و مدیریت اسناد
فرآیند ثبتنام و دریافت کلید شناسایی پذیرنده (Merchant ID) در پرداختیارها کاملاً دیجیتالی است و نیازی به حضور فیزیکی یا ارسال قراردادهای کاغذی ندارد.
3. داشبورد مالی و گزارشدهی متمرکز
مدیریت مغایرتها، بازگشت وجه به مشتریان در سریعترین زمان و دریافت گزارشهای حسابداری تفکیکشده، تسویه مستقیم،مدیریت مالی کسبوکار را شفافتر و سریعتر میکند.
آیا پرداختیار همان درگاه پرداخت واسط است؟
در گفتوگوی روزمره، عبارت «درگاه پرداخت واسط» معمولاً برای اشاره به درگاههایی استفاده میشود که کسبوکار از طریق یک ارائهدهنده واسط خدمات پرداخت دریافت میکند. این اصطلاح از نظر کاربردی به خدمات پرداختیاری نزدیک است، اما نباید آن را در همه موقعیتها معادل دقیق و حقوقی پرداختیار دانست.
پرداختیاری به چارچوب ارائه خدمات و مسئولیتهای مرتبط اشاره دارد و درگاه پرداخت نیز ابزار یا خدمتی است که مشتری از طریق آن پرداخت آنلاین انجام میدهد.
به همین دلیل، هنگام انتخاب درگاه، بهتر است علاوه بر عنوان تجاری خدمت، مجوزها، شرایط پذیرندگی، قرارداد، سازوکار تسویه و امکانات واقعی ارائهدهنده را بررسی کنید.
الزامات قانونی و امنیتی در نظام پرداختیاری ایران
حوزه مبادلات مالی شوخیبردار نیست. طبق استانداردهای امنیتی بانک مرکزی و شاپرک:
- نظارت دائمی و بازرسی شاپرک: هر پرداختیار موظف به رعایت استانداردهای امنیتی افتا و تستهای نفوذ دورهای است.
- پروتکلهای رمزنگاری پیشرفته: تبادل تمام دادهها بر پایه گواهیهای معتبر SSL و استانداردهای رمزنگاری سرتاسری صورت میگیرد تا از سرقت اطلاعات کارت (فیشینگ) جلوگیری شود.
- مبارزه با پولشویی (AML): پرداختیارها با نظارت هوشمند بر جریان تراکنشها، پذیرندگان را از درگیر شدن با تراکنشهای مشکوک یا کارتهای بانکی سرقتی محافظت میکنند.
هنگام انتخاب پرداختیار به چه نکاتی توجه کنیم؟
انتخاب پرداختیار فقط به دریافت درگاه محدود نمیشود. کیفیت خدمت میتواند بر تجربه خرید مشتری، مدیریت سفارشها و پیگیری تراکنشها تأثیر بگذارد.
پیش از انتخاب، معیارهای زیر را بررسی کنید:
- کارمزد: تعرفه و نحوه محاسبه هزینه هر تراکنش را بررسی کنید. در صورت وجود هزینههای جانبی، شرایط آنها را نیز بخوانید.
- زمان تسویه: مشخص کنید وجوه طبق چه زمانبندی و ضوابطی به حساب مقصد واریز میشوند و آیا شرایط خاصی بر تسویه اثر میگذارند.
- پشتیبانی: روشهای تماس، ساعات پاسخگویی و امکان پیگیری مشکلات فنی یا مالی را بررسی کنید.
- امکانات فنی: مطمئن شوید درگاه با سامانه فروشگاهی، اپلیکیشن یا زیرساخت فنی شما سازگار است.
- گزارشگیری: بررسی کنید آیا میتوانید وضعیت تراکنشها را مشاهده کنید و گزارشهای موردنیاز خود را دریافت کنید.
- شرایط پذیرندگی: مدارک موردنیاز، مراحل ثبتنام و الزامات مربوط به نوع فعالیت خود را از قبل بررسی کنید.
- امنیت و شفافیت: مستندات فنی، فرایندهای احراز هویت و سازوکار رسیدگی به مشکلات پرداخت را در نظر بگیرید.
تجربه پرداختیاری با زرینپال؛ فراتر از یک درگاه ساده
زرینپال از سال ۱۳۸۹ به عنوان پیشگام این صنعت و اولین پرداختیار رسمی ثبتشده در کشور، استانداردهای جدیدی را در صنعت پرداخت آنلاین تعریف کرد:
- مسیردهی هوشمند (Smart IPG Routing): الگوریتمهای هوش مصنوعی زرینپال در هر لحظه وضعیت پایداری سوئیچهای بانکی کشور را بررسی کرده و کاربر را به درگاهی هدایت میکنند که بیشترین احتمال موفقیت تراکنش (Success Rate) را دارد. این ویژگی افت خرید (Drop-off Rate) ناشی از خطاهای شبکه شتاب را به حداقل ممکن میرساند.
- کم کارمزد ترین:زرینپال با ارائهی یک فرمول شفاف و منصفانه برای کارمزدها، امکانی فراهم کرده تا کاربران جدید، در ماه اول عضویت، تسویهحساب خود را به صورت کاملا رایگان و تنها با کسر کارمزد شاپرکی نهایی کنند. همچنین بعد از ماه اول کارمزد به ازای هر تراکنش 0.5 درصد تا سقف 16 هزارتومان است که کمترین میزان کارمزد بین پرداخت یارهاست.
- تسویه مستقیم:با فعالسازی سرویس تسویه مستقیم، تسویهحساب تراکنشها با زمانبندی سریعتر و بهصورت مستقیم از سوی شاپرک به حساب پذیرندگان واریز میشود حتی در روزهای تعطیل رسمی.
- پلاگینها و کتابخانههای متنباز: اتصال درگاه زرینپال با افزونههای رسمی برای وردپرس (ووکامرس)، لایت اسپید، لاراول، نود جیاس، پایتون و سایر فریمورکهای توسعه نرمافزار، تنها در چند دقیقه و بدون پیچیدگی فنی ممکن است.
- پشتیبانی فنی متخصص: تیمی از کارشناسان فنی و پشتیبانی ۲۴ ساعته در کنار توسعهدهندگان و مدیران فروشگاهها قرار دارند تا هرگونه چالش فنی در کوتاهترین زمان رفع شود.
درگاه پرداخت زرینپال
درگاه پرداخت بدون دغدغه تسویه و قطعی درگاه پرداخت
✓ دسترسی به ۶ درگاه پرداخت
✓ کارمزد ماه اول رایگان
✓ تسویه مستقیم و روزانه، حتی در روزهای تعطیل
درخواست درگاه پرداختجمعبندی
پرداختیاری یکی از روشهای ارائه خدمات پرداخت الکترونیکی به کسبوکارهاست که به آنها کمک میکند پرداختهای آنلاین مشتریان را دریافت و مدیریت کنند. پرداختیار و شرکت PSP نقشهای متفاوتی در این فرایند دارند و شناخت این تفاوت برای انتخاب روش مناسب دریافت وجه اهمیت دارد.
اگر میخواهید برای کسبوکار خود درگاه پرداخت انتخاب کنید، فقط به نام ارائهدهنده یا عنوان درگاه توجه نکنید. کارمزد، شرایط تسویه، امکانات فنی، کیفیت پشتیبانی و الزامات پذیرندگی را با نیازهای واقعی کسبوکار خود مقایسه کنید تا انتخاب آگاهانهتری داشته باشید.
سوالات متداول
بله؛ طبق قوانین ابلاغی شاپرک و نهادهای بالادستی، فعالسازی درگاه پرداخت اینترنتی برای وبسایتها نیازمند دریافت حداقل سطح اینماد (نماد اعتماد الکترونیکی) است. پرداختیارها فرآیند تطبیق و اتصال اینماد را تا حد ممکن تسهیل کردهاند.
میزان کارمزد بر اساس مدلهای استاندارد مصوب بانک مرکزی تعیین میشود (معمولاً درصدی معین تا یک سقف مشخص به ازای هر تراکنش موفق). در پنل زرینپال میتوانید مشخص کنید که این کارمزد بر عهده پذیرنده باشد یا به مبلغ پرداخت مشتری اضافه شود.
بله؛ برخلاف بسیاری از بانکها و PSPها که تنها به شرکتهای حقوقی خدمات میدهند، اشخاص حقیقی، فریلنسرها و مدرسان آنلاین نیز میتوانند صرفاً با مدارک هویتی خود اقدام به دریافت درگاه پرداختیاری کنند.