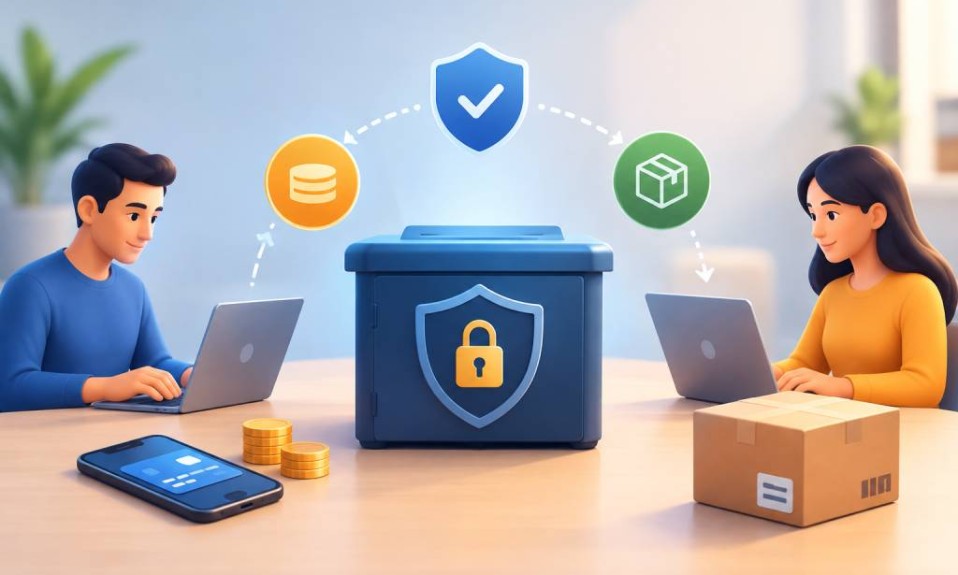
حساب امانی حسابی است که پول خریدار در آن نزد یک واسط بیطرف (بانک، شرکت پرداخت یا پلتفرم) نگهداری میشود تا زمانی که فروشنده تعهدش را کامل انجام دهد. تنها پس از تأیید تحویل کالا یا خدمت، مبلغ به فروشنده آزاد میشود. این روش ریسک کلاهبرداری در معاملات آنلاین و پرمبلغ را بهشدت کاهش میدهد.
حساب امانی (Escrow) چیست؟ تعریف ساده با مثال
حساب امانی یا Escrow، یک حساب واسط است که در یک معامله، وجه پرداختی خریدار را تا زمان انجام کامل تعهدات فروشنده نگه میدارد. برخلاف پرداخت مستقیم که پول بلافاصله از خریدار به فروشنده منتقل میشود، در حساب امانی یک طرف سوم بیطرف وارد معامله میشود و پول را تا لحظهی تأیید نهایی نزد خود امانت نگه میدارد.
فرض کنید میخواهید یک خودروی دست دوم گرانقیمت را از فردی ناشناس بخرید. اگر پول را مستقیم واریز کنید و فروشنده خودرو را تحویل ندهد، عملاً راه برگشتی ندارید. اما اگر پول را در یک حساب امانی بگذارید فروشنده تنها زمانی پولش را دریافت میکند که شما تحویل خودرو را تأیید کرده باشید. اگر مشکلی پیش بیاید وجه نزد واسط باقی میماند تا موضوع حل شود.
چرا به این نوع حساب، امانی میگویند؟
واژهی «امانی» از مفهوم «امانت» در حقوق تجارت میآید یعنی چیزی که نزد شخص ثالث سپرده میشود تا در شرایط مشخص به صاحب اصلیاش (در اینجا فروشنده) بازگردانده شود. این مفهوم قرنهاست در معاملات ملکی و تجاری سنتی هم وجود داشته، فقط شکل دیجیتال آن در فضای آنلاین جدیدتر است.
حساب امانی چطور کار میکند؟ (فرآیند گامبهگام)
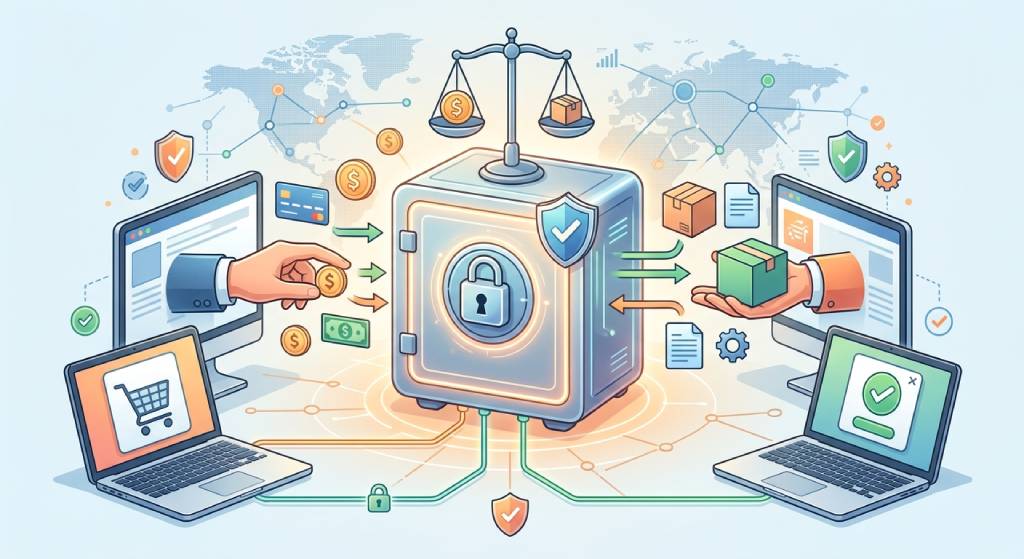
فرآیند حساب امانی معمولاً از چهار مرحلهی اصلی تشکیل میشود:
مرحله ۱. واریز وجه توسط خریدار به حساب واسط
خریدار مبلغ توافقشده را نه به حساب فروشنده، بلکه به حساب امانی که نزد یک نهاد واسط (بانک، شرکت پرداخت یا پلتفرم معاملاتی) قرار دارد واریز میکند.
مرحله ۲. تحویل کالا یا انجام خدمت توسط فروشنده
پس از اطمینان از واریز وجه، فروشنده کالا را ارسال میکند یا خدمت توافقشده را انجام میدهد. در این مرحله فروشنده هم خیالش راحت است که پول واقعاً کنار گذاشته شده و خریدار نمیتواند بعداً منکر پرداخت شود.
مرحله ۳. تأیید خریدار و آزادسازی وجه
خریدار پس از دریافت و بررسی کالا یا خدمت، تحویل را تأیید میکند. با این تأیید، واسط امانی مبلغ را از حساب امانی به حساب فروشنده آزاد میکند.
مرحله ۴. فرآیند اختلاف (Dispute) در صورت عدم توافق
اگر خریدار از کالا یا خدمت ناراضی باشد یا فروشنده به تعهداتش عمل نکند، وجه تا حل اختلاف نزد واسط باقی میماند. بسته به سیاست پلتفرم، ممکن است داوری صورت بگیرد یا وجه به خریدار بازگردانده شود.
چه زمانی به حساب امانی نیاز داریم؟
معاملات کالای دست دوم و پرمبلغ
خرید و فروش خودرو، لوازم الکترونیکی گرانقیمت یا حتی ملک بین افراد ناشناس، از رایجترین موارد استفاده از حساب امانی است جایی که هیچکدام از طرفین سابقهی اعتماد قبلی ندارند.
فریلنسری و پروژههای برونسپاری
در پلتفرمهای فریلنسری بینالمللی، معمولاً کارفرما مبلغ پروژه را ابتدا در حساب امانی سپردهگذاری میکند. فریلنسر با اطمینان از وجود پول کار را شروع میکند و پس از تحویل و تأیید، مبلغ آزاد میشود.
تجارت الکترونیک B2B و عمدهفروشی
در معاملات عمده بین کسبوکارها که مبالغ بالا و طرف مقابل ناشناس است، حساب امانی ریسک هر دو طرف را کاهش میدهد.
معاملات بینالمللی و ارزی
در معاملات فرامرزی که اعتماد و پیگیری حقوقی سختتر است، حساب امانی نقش یک ضامن غیررسمی را ایفا میکند.
مزایا و معایب حساب امانی
| معیار | مزیت | محدودیت |
| امنیت معامله | ریسک کلاهبرداری هر دو طرف بهشدت کاهش مییابد | نیاز به اعتماد به واسط سوم |
| هزینه | در معاملات پرریسک، هزینهی کارمزد در برابر ریسک ناچیز است | معمولاً کارمزدی بیشتر از پرداخت مستقیم دارد |
| سرعت تسویه | برای هر دو طرف شفافیت زمانی ایجاد میکند | آزادسازی وجه ممکن است چند روز طول بکشد |
| پیچیدگی فرآیند | مراحل مشخص و قابل پیگیری دارد | برای معاملات کوچک و روزمره اضافهکاری محسوب میشود |
تفاوت حساب امانی با روشهای دیگر پرداخت
حساب امانی در برابر پرداخت مستقیم کارتبهکارت
در کارتبهکارت پول بلافاصله و بدون بازگشت منتقل میشود که اگر فروشنده کلاهبردار باشد، عملاً راه جبرانی وجود ندارد. در حساب امانی این ریسک با نگهداری موقت وجه از بین میرود.
حساب امانی در برابر پرداخت در محل (COD)
پرداخت در محل ریسک را برای خریدار کم میکند چون کالا را قبل از پرداخت میبیند اما برای فروشنده ریسک بازگشت کالا یا عدم پرداخت هنگام تحویل وجود دارد. حساب امانی برای هر دو طرف تعادل ایجاد میکند، بهخصوص در معاملاتی که تحویل حضوری ممکن نیست.
حساب امانی در برابر درگاه پرداخت آنلاین معمولی
درگاه پرداخت آنلاین معمولی صرفاً واسط انتقال آنی وجه از خریدار به فروشنده است و نقش داوری یا نگهداری موقت ندارد. حساب امانی یک لایهی اضافهی اطمینان روی فرآیند پرداخت است، نه جایگزین آن.
جایگاه قانونی و رگولاتوری حساب امانی در ایران
مفهوم حساب امانی و سپردهگذاری نزد شخص ثالث در حقوق تجارت ایران (از جمله در قراردادهای امانی و ودیعه) سابقه دارد، اما زیرساخت دیجیتال اختصاصی و قانونگذاری شفاف برای «Escrow آنلاین» به شکلی که در برخی کشورها وجود دارد، در ایران هنوز به همان اندازه تثبیتشده و فراگیر نیست. بیشتر خدمات مشابه در ایران از طریق سازوکارهای نظارتشدهی بانکی یا شرایط ضمانتی درون پلتفرمهای تجارت الکترونیک ارائه میشود.
پیش از استفاده از هر سرویسی که خود را حساب امانی معرفی میکند، حتماً از مجوز فعالیت آن نزد بانک مرکزی یا نهاد ناظر مربوطه مطمئن شوید و شرایط و کارمزد را بهطور کامل مطالعه کنید. این مقاله صرفاً جنبهی آموزشی و اطلاعرسانی دارد و توصیهی حقوقی یا مالی محسوب نمیشود برای معاملات با مبالغ بالا، مشورت با وکیل یا کارشناس مالی توصیه میشود.
چطور یک حساب امانی معتبر انتخاب کنیم؟
- مجوز و شفافیت: آیا سرویس مجوز فعالیت از نهاد ناظر دارد؟
- شفافیت کارمزد: آیا کارمزد و شرایط آزادسازی وجه از ابتدا مشخص است؟
- سابقه و نظرات کاربران: آیا سرویس سابقهی فعالیت و بازخورد قابل بررسی دارد؟
- فرآیند رسیدگی به اختلاف: آیا مسیر مشخصی برای حل اختلاف بین طرفین وجود دارد؟
هشدار درباره کلاهبرداریهای رایج با عنوان امانی جعلی
برخی کلاهبرداران با ادعای ارائهی سرویس امانی یا با ساختن حسابهای جعلی به نام واسط، از قربانیان میخواهند مستقیماً به یک حساب شخصی واریز کنند. یک حساب امانی واقعی همیشه از طریق یک نهاد یا پلتفرم شناختهشده و قابلپیگیری عمل میکند، نه یک حساب شخصی ناشناس. اگر کسی خودش را واسط امانی معرفی کرد ولی نشانی رسمی، مجوز یا شفافیتی ارائه نداد، به آن اعتماد نکنید.
جمعبندی
حساب امانی راهکاری برای کاهش ریسک در معاملاتی است که طرفین به هم اعتماد کامل ندارند، بهخصوص در مبالغ بالا یا معاملات با افراد ناشناس. این روش جایگزین همیشگی پرداخت مستقیم نیست، اما برای موقعیتهای پرریسک ارزش هزینه و پیچیدگی اضافهاش را دارد. پیش از استفاده، همیشه اعتبار و مجوز واسط را بررسی کنید.
سوالات متداول
بله، معمولاً واسط امانی درصدی یا مبلغ ثابتی بهعنوان کارمزد نگهداری و مدیریت وجه دریافت میکند که پیش از معامله باید شفاف اعلام شود.
مفهوم امانت و سپردهگذاری نزد شخص ثالث در حقوق ایران شناختهشده است، اما پیش از استفاده از هر سرویس مشخص باید از مجوز و اعتبار آن اطمینان حاصل کرد.
ضمانتنامه بانکی تعهدی است که بانک در صورت عدم انجام تعهد یک طرف، مبلغ را به طرف دیگر پرداخت میکند، بدون آنکه لزوماً وجه از ابتدا نزد بانک باشد. اما در حساب امانی، پول واقعی از همان ابتدا نزد واسط نگهداری میشود.