انتقال وجه بین حسابهای بانکی روشهای مختلفی دارد و انتخاب بین انتقال درونبانکی، پل، پایا و ساتنا به مبلغ، سرعت موردنیاز، ساعت انتقال و بانک مبدأ و مقصد بستگی دارد. بهطور خلاصه انتقال درونبانکی برای جابهجایی پول بین حسابهای یک بانک مناسب است، پل برای انتقال لحظهای بینبانکی، پایا برای انتقالهای غیرفوری با کارمزد پایین و ساتنا بیشتر برای انتقال مبالغ بالاتر در چارچوب ساعات عملیاتی شبکه بانکی استفاده میشود.
اگر مبدأ و مقصد در یک بانک هستند، انتقال درونبانکی معمولاً سادهترین گزینه است. اگر انتقال بین دو بانک باید سریع انجام شود، پل برای مبالغ مشمول سقف آن مناسب است. پایا برای انتقال غیرفوری و کمهزینه کاربرد دارد و ساتنا بیشتر برای انتقال مبالغ بالاتر در ساعات فعالیت سامانه استفاده میشود.
جدول مقایسه پل، پایا، ساتنا و انتقال حساببهحساب
| روش انتقال | سرعت واریز | ساعت فعالیت | کارمزد | مناسب برای |
| حساب به حساب (درونبانکی) | آنی | ۲۴ ساعته | معمولاً رایگان | انتقال بین حسابهای یک بانک |
| پل | آنی | ۲۴ ساعته | ۰٫۰۲٪ مبلغ، با حداقل کارمزد طبق تعرفه | مبالغ کوچک تا متوسط، فوریت بالا |
| پایا | در چرخههای مشخص روزانه | بر اساس چرخههای تسویه | ۰٫۰۱٪ مبلغ، با حداقل و حداکثر تعرفه | مبالغ متوسط، بدون فوریت لحظهای |
| ساتنا | سریع، در چارچوب ساعات عملیاتی | ساعات فعالیت سامانه | ۰٫۰۲٪ مبلغ تا سقف کارمزد تعیینشده | مبالغ بالا، انتقال فوری در ساعات کاری |
نکته مهم: سقف انتقال، کارمزد و ساعت فعالیت سامانههای بانکی ممکن است با ابلاغیههای جدید تغییر کند. بنابراین برای مبالغ بالا، عدد نهایی نمایشدادهشده در بانک مبدأ را ملاک قرار دهید. تعرفههای منتشرشده برای سال ۱۴۰۵، از جمله تغییرات کارمزد پایا، ساتنا و پل، نسبت به سالهای قبل بهروزرسانی شدهاند.
انتقال حساب به حساب چیست؟
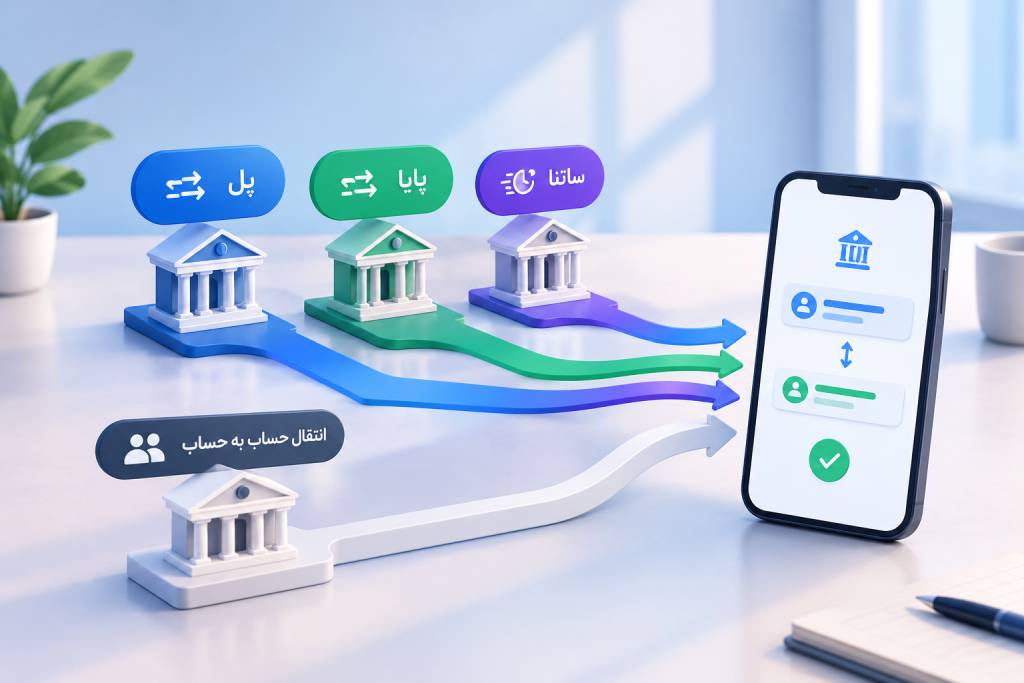
انتقال حساببهحساب معمولاً به انتقال وجه بین دو حساب در یک بانک گفته میشود. برای مثال، اگر فرستنده و گیرنده هر دو در یک بانک حساب داشته باشند، بانک میتواند وجه را از حساب مبدأ به حساب مقصد در شبکه داخلی خود منتقل کند.مزیت اصلی این روش، سادگی و سرعت آن است.
- انتقال درونبانکی سریع انجام میشود.
- کاربر به شماره کارت مقصد نیاز ندارد و میتواند از شماره حساب یا شناسههای موردنیاز بانک استفاده کند.
- انتقال درونبانکی لزوماً از سامانههای بینبانکی مانند پایا یا ساتنا عبور نمیکند.
- شرایط و کارمزد آن به مقررات و خدمات بانک مربوطه بستگی دارد.
انتقال حساببهحساب با پایا و ساتنا چه تفاوتی دارد؟
تفاوت اصلی این است که انتقال درونبانکی در شبکه داخلی بانک انجام میشود اما پایا، ساتنا و پل برای انتقال وجه بین بانکهای مختلف نیز استفاده میشوند.بنابراین اگر فرستنده و گیرنده در یک بانک هستند، ابتدا بررسی کنید آیا انتقال درونبانکی برای شما کافی است یا خیر.
سامانه پل چیست؟
پل یا سامانه پرداخت لحظهای یکی از روشهای انتقال وجه بینبانکی است که برای انتقال سریع وجه از یک حساب بانکی به حساب دیگر طراحی شده است.مهمترین ویژگی سامانه پل، پرداخت لحظهای است یعنی برخلاف پایا که انتقال را در چرخههای مشخص انجام میدهد، پل برای انتقالهای مشمول این خدمت، با هدف واریز لحظهای طراحی شده است.
سقف انتقال وجه در سامانه پل در اسفند ۱۴۰۴ از ۵۰ میلیون تومان به ۱۰۰ میلیون تومان افزایش یافت.
مزایای پل چیست؟
- انتقال وجه بینبانکی بهصورت لحظهای
- مناسب برای پرداختهایی که فوریت دارند
- امکان استفاده در خارج از ساعات معمول اداری، طبق شرایط سرویس بانک
- مناسب برای مبالغی که در محدوده سقف تعیینشده قرار دارند
- استفاده از حساب و اطلاعات بانکی به جای وابستگی به شماره کارت
کارمزد پل چقدر است؟
بر اساس تعرفههای منتشرشده برای سال ۱۴۰۵، کارمزد انتقال وجه از طریق پل ۰٫۰۲ درصد مبلغ تراکنش با حداقل کارمزد ۸۰۰ تومان اعلام شده است.با این حال، برای انتقال وجه واقعی، عددی که بانک در زمان انجام تراکنش نمایش میدهد ملاک نهایی است.
سامانه پایا چیست؟
پایا (سامانه پایاپای الکترونیکی) یکی از زیرساختهای اصلی انتقال وجه بینبانکی در ایران است.در پایا، برخلاف انتقال لحظهای، دستور پرداختها در چرخههای مشخص پردازش و تسویه میشوند. به همین دلیل ممکن است پس از ثبت انتقال، وجه بلافاصله به حساب مقصد نرسد.
پایا برای چه کسانی مناسب است؟
پایا زمانی کاربرد بیشتری دارد که:
- انتقال وجه فوری نیست.
- میخواهید مبلغی را با هزینه نسبتاً پایین به حساب بانکی دیگری منتقل کنید.
- انتقال بین دو بانک مختلف انجام میشود.
- زمان واریز برای شما اهمیت دارد، اما الزاماً نیاز به واریز لحظهای ندارید.
چرخههای پایا چگونه کار میکنند؟
چرخههای پایا ثابت و همیشگی نیستند و ممکن است براساس تصمیمات شبکه بانکی تغییر کنند.برای نمونه، در تغییرات ابلاغشده، ساعت چرخههای پایا به ۳:۴۵، ۹:۴۵، ۱۲:۴۵ و ۱۸:۴۵ اعلام شده بود و برای روزهای تعطیل نیز تعداد چرخهها متفاوت است.
بنابراین بهتر است به جای حفظ کردن ساعتهای چرخه، زمان تقریبی تسویه اعلامشده توسط بانک خود را هنگام ثبت دستور پرداخت بررسی کنید.
کارمزد پایا چقدر است؟
در تعرفههای منتشرشده برای سال ۱۴۰۵، کارمزد دستور پرداخت انفرادی پایا ۰٫۰۱ درصد مبلغ تراکنش، با حداقل ۴۰۰ تومان و حداکثر ۱۲ هزار تومان اعلام شده است.
چرا پایا فوری واریز نمیشود؟
چون پایا یک سامانه چرخهای است. دستور انتقال پس از ثبت، در چرخه مربوط پردازش میشود و سپس مراحل تسویه و واریز در بانک مقصد انجام میگیرد.بنابراین اگر به دریافت فوری وجه نیاز دارید، پایا ممکن است گزینه مناسبی نباشد.
سامانه ساتنا چیست؟
ساتنا (سامانه تسویه ناخالص آنی) یکی از سامانههای انتقال وجه بینبانکی است که برای انتقال مبالغ بالاتر و تسویه بین بانکها استفاده میشود.در ساتنا، هر دستور پرداخت بهصورت جداگانه در فرآیند تسویه قرار میگیرد؛ به همین دلیل ساختار آن با پایا که مبتنی بر چرخههای پایاپای است، تفاوت دارد.
ساتنا برای چه انتقالهایی مناسب است؟
ساتنا بیشتر زمانی مورد استفاده قرار میگیرد که:
- مبلغ انتقال نسبتاً بالا است.
- انتقال بین دو بانک مختلف انجام میشود.
- انتقال در چارچوب ساعات فعالیت ساتنا انجام میشود.
- کاربر به انتقال بانکی با مبلغ بالاتر از سقف برخی روشهای دیگر نیاز دارد.
کارمزد ساتنا چقدر است؟
بر اساس تعرفههای منتشرشده برای سال ۱۴۰۵، کارمزد ساتنا ۰٫۰۲ درصد مبلغ تراکنش تا سقف ۵۰ هزار تومان اعلام شده است.
آیا ساتنا در تمام ساعات شبانهروز فعال است؟
خیر.انتقال وجه ساتنا در ساعات کاری بانکها انجام میشود. انتقال وجه ساتنا در روزهای کاری از ساعت 8 صبح الی 13:30 و روز پنجشنبه 8 صبح الی 12:30 انجام می شود و برای روز جمعه و روزهای تعطیل امکانپذیر نمی باشد.
تفاوت پل، پایا و ساتنا چیست؟
اگر بخواهیم تفاوت این سه روش را در یک جمله خلاصه کنیم:
- ساتنا برای سرعت انتقال در ساعات اداری و مبالغ بالا
- پایا برای کارمزد پایین در انتقالهای غیرفوری
- پل برای دسترسی ۲۴ساعته و بدون وقفه، حتی در تعطیلات
سه فاکتور اصلی که این سامانهها را از هم جدا میکند عبارت است از: زمان تسویه (آنی یا چرخهای)، بازه زمانی فعالیت (شبانهروزی یا فقط اداری) و سقف مبلغ مجاز.
کدام روش انتقال وجه را انتخاب کنم؟
- اگر مقصد و مبدأ در یک بانک هستند: از انتقال درونبانکی (حساببهحساب) استفاده کنید که آنی و معمولاً رایگان است.
- اگر مبلغ کم تا متوسط است و فوریت دارید (حتی نیمهشب یا تعطیلی): پل بهترین گزینه است.
- اگر مبلغ متوسط است و فوریت لحظهای ندارید: پایا با کارمزد پایینتر مقرونبهصرفهتر است.
- اگر مبلغ بالاست و باید همین حالا (در ساعات اداری) واریز شود: ساتنا انتخاب درستی است.
جمع بندی
انتخاب بین انتقال حساببهحساب، پل، پایا و ساتنا به سه سؤال ساده برمیگردد: مبدأ و مقصد در یک بانک هستند یا خیر؟ چقدر عجله دارید؟ و چه مبلغی جابهجا میشود؟ با این راهنما میتوانید در هر موقعیت، سریعترین و کمهزینهترین روش را انتخاب کنید.
سوالات متداول
برای انتقال سریع وجه بین حسابهای بانکی، میتوان از انتقال درونبانکی و سامانه پل استفاده کرد. سامانه پل بهصورت شبانهروزی فعال است و در حالت معمول، مبلغ را طی چند ثانیه به حساب گیرنده منتقل میکند. کارتبهکارت نیز امکان جابهجایی فوری وجه را فراهم میکند، با این تفاوت که انتقال در این روش از طریق شبکه بانکی کارت انجام میشود.
اگر قصد انتقال مبالغ بالا را دارید و نهاییشدن تراکنش برایتان اهمیت دارد، ساتنا گزینه مناسبی است. این سامانه پس از انجام انتقال، وجه را در چرخه بانکی بهصورت نهایی تسویه میکند. با این حال، ثبت و پردازش حوالههای ساتنا تنها در بازه زمانی فعالیت سامانه و ساعات کاری بانکی امکانپذیر است.