PSP مخفف Payment Service Provider یعنی شرکت ارائهدهنده خدمات پرداخت. این شرکتها با مجوز بانک مرکزی و زیر نظر شاپرک زیرساخت فنی دریافت پول از کارتهای بانکی (از درگاه پرداخت اینترنتی و کارتخوان فروشگاهی تا پرداخت موبایلی) را فراهم میکنند. اگر فروشگاه اینترنتی یا کسبوکار دارید، پول مشتری برای رسیدن به حساب شما معمولاً از مسیر یک PSP چه مستقیم و چه از طریق یک پرداختیار عبور میکند.
وقتی مشتری در فروشگاه اینترنتی شما روی دکمه پرداخت کلیک میکند و رمز دوم کارتش را وارد میکند چند ثانیه بعد پیام «پرداخت موفق» میبیند. پشت این چند ثانیه، زنجیرهای از بانکها، سوئیچها و شرکتها کار میکنند. یکی از مهمترین حلقههای این زنجیره PSP است. در این مقاله میبینید PSP دقیقاً چیست؟ چه تفاوتی با پرداختیار و بانک دارد؟ چه شرکتهایی در ایران این نقش را دارند و برای کسبوکار شما چه گزینهای مناسبتر است؟
PSP مخفف چیست و چه کاری انجام میدهد؟
PSP مخفف عبارت انگلیسی Payment Service Provider است که در صنعت پرداخت ایران به شرکت ارائهدهنده خدمات پرداخت الکترونیکی اشاره دارد.این شرکتها زیرساخت فنی لازم برای پذیرش و پردازش تراکنشهای الکترونیکی را فراهم میکنند. خدمات آنها میتواند شامل ارائه درگاه پرداخت اینترنتی، راهاندازی و پشتیبانی از پایانههای فروشگاهی و پردازش اطلاعات تراکنشها باشد.
مهمترین وظایف شرکتهای PSP عبارتاند از:
- فراهمکردن ابزارهای پذیرش پرداخت الکترونیکی برای کسبوکارها.
- انتقال و پردازش پیامهای تراکنش در بستر شبکه پرداخت.
- اعلام نتیجه تراکنش به ابزار پذیرش یا سامانه پذیرنده.
- ارائه خدمات فنی، گزارشهای تراکنش و پشتیبانی از ابزارهای پرداخت، متناسب با امکانات شرکت.
برای مثال، زمانی که مشتری از طریق درگاه پرداخت اینترنتی خرید میکند زیرساخت پرداخت باید درخواست تراکنش را پردازش کند و نتیجه آن را به فروشگاه بازگرداند. شرکت PSP یکی از اجزای اصلی این فرایند است.نکته مهم این است که PSP با بانک یکسان نیست و هر درگاه پرداخت لزوماً بهصورت مستقیم از یک PSP به پذیرنده ارائه نمیشود.

PSP در چرخه پرداخت اینترنتی چه نقشی دارد؟
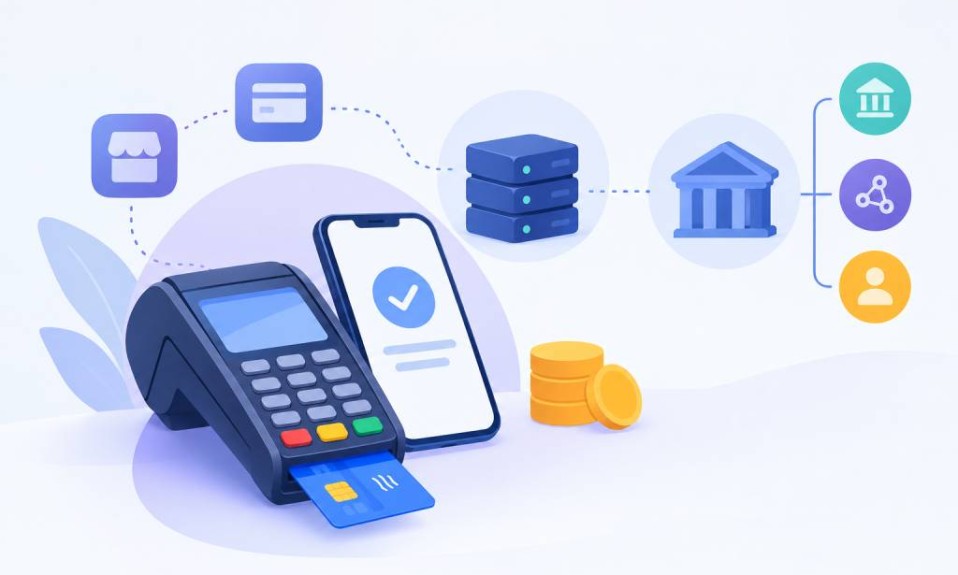
برای درک بهتر نقش PSP، بهتر است مسیر کلی یک پرداخت اینترنتی را بررسی کنیم:
۱. مشتری محصول یا خدمت موردنظر خود را انتخاب میکند و وارد مرحله پرداخت میشود.
۲.درگاه پرداخت (که از طریق PSP یا پرداختیار ارائه شده) اطلاعات تراکنش را به شبکه شاپرک میفرستد.
۳.شاپرک تراکنش را به بانک صادرکننده کارت مشتری میرساند.
۴.بانک موجودی و رمز را بررسی و تأیید یا رد میکند.
۵.نتیجه تراکنش از همان مسیر برمیگردد و به سایت شما اعلام میشود.
۶. مبلغ تراکنش طبق مقررات، چرخه تسویه و شرایط سرویس، به حساب پذیرنده واریز میشود.
این توضیح، نمایی سادهشده از فرایند پرداخت است و جزئیات فنی آن بسته به نوع ابزار پرداخت و مسیر ارائه خدمت میتواند متفاوت باشد.
تفاوت نقش بانک مرکزی، شاپرک، PSP و پرداختیار
این چهار مفهوم به یکدیگر مرتبطاند، اما وظایف یکسانی ندارند.
- بانک مرکزی: مرجع سیاستگذاری و تنظیم مقررات پولی و بانکی در حدود اختیارات قانونی خود است.
- شاپرک: شبکه الکترونیکی پرداخت کارت است که در چارچوب مقررات مربوط، بر فعالیت شبکه پرداخت کارتی نظارت و زیرساختهای مرتبط را مدیریت میکند.
- PSP: شرکت ارائهدهنده زیرساخت و ابزارهای پذیرش پرداخت الکترونیکی است.
- پرداختیار: ارائهدهنده خدمات پرداخت در چارچوب ضوابط مربوط است که خدمات خود را با استفاده از زیرساختهای مجاز شبکه پرداخت به پذیرندگان ارائه میکند.
بنابراین، عبارت «دریافت درگاه از شاپرک» از نظر فنی دقیق نیست بلکه برای دریافت درگاه باید از مسیر شرکتها و ارائهدهندگان مجاز اقدام کرد.
زنجیره پرداخت کشور را میتوان اینطور خلاصه کرد: بانک مرکزی ← شاپرک ← PSP ← پرداختیار ← پذیرنده. بانک مرکزی قوانین و مجوزها را تعیین میکند، شاپرک بر شبکه نظارت دارد، PSP زیرساخت پذیرش را فراهم میکند و پرداختیار همان زیرساخت را با امکانات نرمافزاری بیشتر به کسبوکارها میرساند.
شرکتهای PSP چه خدماتی ارائه میدهند؟
خدمات هر شرکت به مجوزها، محصولات و امکانات آن بستگی دارد بااینحال، خدمات رایج شرکتهای ارائهدهنده خدمات پرداخت شامل موارد زیر است:
۱. درگاه پرداخت اینترنتی
درگاه پرداخت اینترنتی یا IPG امکان پرداخت آنلاین با کارت بانکی را در وبسایتها و اپلیکیشنها فراهم میکند.کسبوکارها میتوانند با استفاده از API یا افزونههای آماده، درگاه را به سامانه فروش خود متصل کنند. نحوه اتصال و امکانات فنی به سرویس ارائهدهنده بستگی دارد.
2.دستگاه کارتخوان (پوز)
پایانه فروش یا POS برای پذیرش پرداخت حضوری استفاده میشود. دستگاههای کارتخوان فروشگاهی و سیار از جمله ابزارهای رایج پذیرش پرداخت در فروشگاهها و واحدهای خدماتی هستند.
3.پرداخت موبایلی و اپلیکیشنی
پرداخت از طریق اپلیکیشنها و ابزارهای موبایلی که به همین شبکه متصلاند.برخی PSPها خدمات جانبی مثل پرداخت قبض، شارژ و گزارشگیری هم ارائه میدهند.
تفاوت PSP با بانک، شاپرک، پرداختیار و درگاه پرداخت چیست؟
برای انتخاب مسیر مناسب دریافت درگاه، ابتدا باید تفاوت این مفاهیم را بشناسید.
| مفهوم | نقش | تفاوت کلیدی |
| بانک | ارائه خدمات بانکی و نگهداری حسابها | حساب بانکی پذیرنده در نظام بانکی نگهداری میشود. |
| شاپرک | شبکه ناظر و اتصالدهنده بانکها و PSPها | درگاه تجاری را مستقیماً به هر فروشگاه ارائه نمیکند. |
| PSP | ارائه زیرساخت و ابزار پذیرش با مجوز و اتصال مستقیم به شاپرک | شرکت ارائهدهنده خدمات پرداخت است. |
| پرداختیار | ارائه درگاه و خدمات پذیرش به کسبوکارها بر بستر PSPها | میتواند فرایند دریافت و مدیریت پرداخت را برای کسبوکارها سادهتر کند و خدمات پرداخت مختلف دیگر را ارائه دهد. |
| درگاه پرداخت | ابزار یا سرویس پذیرش پرداخت اینترنتی | محصولی است که از طریق ارائهدهنده خدمات پرداخت در اختیار کسبوکار قرار میگیرد. |
شرکتهای PSP ایران کداماند؟
در ایران، شرکتهای متعددی در حوزه پرداخت الکترونیکی فعالیت میکنند. در فهرستهای منتشرشده از بازار پرداخت، شرکتهایی مانند موارد زیر دیده میشوند که شامل 12 شرکت زیر هستند که شش شرکت وابسته به بانکها هستند و شش شرکت دیگر مستقل از بانک فعالیت میکنند. مستقل یعنی وابسته به بانک نیستند، نه اینکه خارج از شبکه شاپرک باشند و همه با مجوز بانک مرکزی و زیر نظر شاپرک کار میکنند.
| شرکت PSP | وابستگی |
| بهپرداخت ملت | بانک ملت |
| تجارت الکترونیک پارسیان | بانک پارسیان |
| پرداخت الکترونیک سامان کیش(سپ) | بانک سامان |
| پرداخت الکترونیک پاسارگاد | بانک پاسارگاد |
| پرداخت الکترونیک سداد | بانک ملی |
| پرداخت نوین آرین | بانک اقتصاد نوین |
| آسانپرداخت پرشین(آپ) | مستقل و غیربانکی |
| ایرانکیش | مستقل و غیربانکی |
| فنآوا کارت | مستقل و غیربانکی |
| الکترونیک کارت دماوند | مستقل و غیربانکی |
| شرکت فراپردازان آروند امید(امید پی) | مستقل و غیربانکی |
| پرداخت الکترونیک سپهر | مستقل و غیربانکی |
تفاوت PSP با پرداختیار چیست؟
تفاوت اصلی در جایگاه این دو در زنجیره پرداخت است: PSP خودش زیرساخت پذیرش را در اختیار دارد و مستقیم به شاپرک وصل است اما پرداختیار خدمات خود را روی زیرساخت PSPها ارائه میکند و تمرکزش سادهکردن دریافت و مدیریت پرداخت برای کسبوکار است.
| ویژگی | PSP | پرداخت یار |
| جایگاه در زنجیره | زیرساخت اصلی پذیرش، متصل مستقیم به شاپرک | لایه خدمات روی زیرساخت PSPها |
| مجوز | موافقتنامه شاپرک | مجوز بانک مرکزی |
| فرایند دریافت درگاه پرداخت | معمولاً ثبتنام و فعالسازی سریعتر | معمولاً طولانیتر و با مدارک بیشتر |
| کارتخوان فیزیکی (POS) | ارائه می کند | معمولا ارائه نمی کند |
| ابزارهای نرمافزاری | درگاه اینترنتی و پایانهها | درگاه، گزارشهای مالی، و ابزارهای مدیریت مالی |
| مسیر تراکنش | معمولاً یک مسیر، همان PSP | امکان اتصال به چند PSP و مسیردهی |
| امنیت و نظارت | تحت نظارت شاپرک | تحت نظارت شاپرک، با همان بستر |
مزایا و معایب دریافت درگاه پرداخت از PSP
مزایای PSP
- دسترسی به ابزار فیزیکی مثل کارتخوان و پایانه فروش
- ارتباط مستقیم با نظام بانکی و شبکه شاپرک
- امکان تعرفه مناسبتر برای کسبوکارهای بسیار پرتراکنش
معایب PSP
- احراز هویت و بررسی مدارک معمولاً طولانیتر است.
- امکاناتی مثل گزارشگیری پیشرفته و صدور فاکتور آنلاین همیشه یکپارچه ارائه نمیشود.
- در اختلال یک PSP، معمولاً مسیر جایگزین ندارید.
- کیفیت پشتیبانی، مستندات فنی و افزونههای آماده بین PSPها یکسان نیست.
از نظر امنیت تفاوتی بین دو مسیر نیست، چون هر دو از بستر شاپرک عبور میکنند و تنها تفاوت در خدمات، سرعت راهاندازی و تجربه استفاده است.
چطور PSP یا پرداختیار مناسب را انتخاب کنیم؟
برای انتخاب ارائهدهنده خدمات پرداخت، فقط به نام شرکت یا میزان کارمزد توجه نکنید. معیارهای زیر میتوانند به تصمیمگیری دقیقتر کمک کنند.
- مجوز و شفافیت: شرکت باید در فهرست رسمی شاپرک باشد. اینماد و اطلاعات حقوقی سایت را هم ببینید.
- سرعت و نحوه تسویه: مبلغ هر چند وقت یکبار و چگونه به حسابتان میرسد؟ تسویه در روزهای تعطیل چطور است؟
- کارمزد و هزینهها: کارمزد هر تراکنش و هر هزینه جانبی را از قرارداد و سایت رسمی بخوانید، نه از تبلیغات.
- پایداری و قطعی: سابقه قطعی درگاه چقدر است؟ هر قطعی یعنی فروش از دسترفته.
- پشتیبانی: پشتیبانی فنی در ساعات کاری و شرایط بحرانی در دسترس است؟
- امکانات فنی: مستندات API، افزونهها و گزارشگیری.
- تعداد و تنوع درگاهها: وجود چند درگاه برای کاهش ریسک قطعی.
اشتباهات رایج هنگام انتخاب ارائهدهنده خدمات پرداخت
هنگام انتخاب PSP یا پرداختیار، از این اشتباهات دوری کنید:
- انتخاب صرفاً بر اساس کمترین کارمزد.
- بررسینکردن شرایط قرارداد، تسویه و محدودیتهای سرویس.
- فرض اینکه همه ارائهدهندگان امکانات فنی و پشتیبانی یکسان دارند.
- وابستگی به یک مسیر پرداخت، بدون ارزیابی ریسک اختلال.
- اتکا به اطلاعات قدیمی درباره مجوزها، کارمزدها یا مدارک پذیرندگی.
- نادیدهگرفتن تجربه مشتری در مرحله پرداخت.
انتخاب آگاهانه زمانی امکانپذیر است که هزینه، پایداری، کیفیت پشتیبانی و تناسب خدمات را در کنار هم بسنجید.
جمعبندی
PSP یا ارائهدهنده خدمات پرداخت، حلقهای فنی و مجاز میان کسبوکار و شبکه بانکی است. شاپرک شبکه را مدیریت میکند، بانک حسابها را نگه میدارد و PSP و پرداختیار ابزار پذیرش را فراهم میکنند. برای انتخاب درست، فقط به کارمزد نگاه نکنید بلکه مجوز، تسویه، پایداری و پشتیبانی همانقدر اهمیت دارند.
درگاه پرداخت زرینپال
درگاه پرداخت بدون دغدغه تسویه و قطعی درگاه پرداخت
✓ دسترسی به ۶ درگاه پرداخت
✓ کارمزد ماه اول رایگان
✓ تسویه مستقیم و روزانه، حتی در روزهای تعطیل
✓ پشتیبانی ۲۴ ساعته در ۷ روز هفته
درخواست درگاه پرداختسوالات متداول
مخفف Payment Service Provider و به معنی شرکت ارائهدهنده خدمات پرداخت است که زیرساخت پذیرش پرداخت کارتی را با مجوز و زیر نظر شاپرک فراهم میکند.
نه. درگاه پرداخت ابزاری است که PSP یا پرداختیار ارائه میکند. PSP خود یک شرکت است.
خیر. شاپرک شبکه و ناظر است و درگاهها از طریق PSPها و پرداختیارها ارائه میشوند.
PSP بهطور مستقیم به شبکه شاپرک متصل است. پرداختیار خدمات خود را معمولاً بر بستر یک PSP به کسبوکارها ارائه میدهد و تمرکزش بیشتر بر سادهکردن پذیرش برای کسبوکارهای آنلاین است.