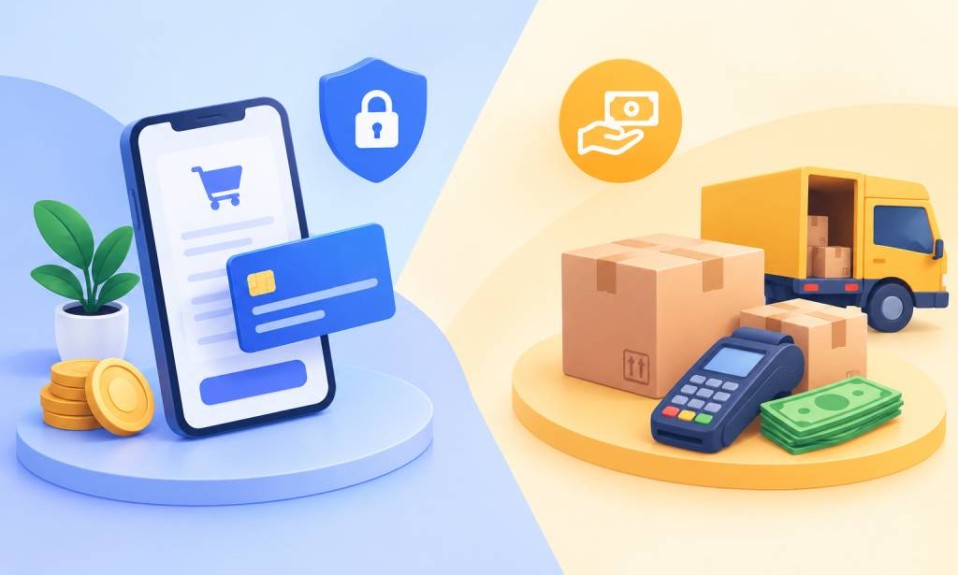
پرداخت اینترنتی یا پرداخت در محل؟انتخاب بین این دو روش فقط به کارمزد درگاه یا راحتی پرداخت محدود نمیشود.پرداخت در محل بیهزینه به نظر میرسد اما معمولاً هزینههای پنهان دارد: مرجوعی بیشتر، تأخیر در رسیدن پول، دردسر نقدینگی و زمان پیگیری. پرداخت اینترنتی کارمزد مشخص دارد، پول سریعتر و قابلردیابیتر وارد حساب میشود و تجربه خرید یکپارچهتری میسازد. برای بیشتر فروشگاههای اینترنتی، بهترین حالت عملی ارائه هر دو روش است، با تشویق مشتری به پرداخت آنلاین.
اگر فروشگاه اینترنتی دارید، احتمالاً این سؤال برایتان پیش آمده: «پرداخت در محل را نگه دارم یا همه را به درگاه ببرم؟» در زرینپال با کسبوکارهای زیادی کار میکنیم و این بحث را همیشه میشنویم. در این مقاله هر دو روش را از نظر هزینه، تجربه مشتری و ریسک مقایسه میکنیم تا تصمیمتان را بر پایه حساب و کتاب بگیرید.
پرداخت اینترنتی و پرداخت در محل دقیقاً چه تفاوتی دارند؟
پرداخت اینترنتی چیست؟
پرداخت اینترنتی یعنی مشتری هنگام ثبت سفارش، مبلغ را از طریق درگاه پرداخت و با کارت بانکی پرداخت میکند. مبلغ پس از تأیید تراکنش، طبق چرخه تسویه به حساب فروشنده میرسد.از مزایای این روش میتوان به ثبت الکترونیکی تراکنش، امکان تطبیق پرداخت با سفارش، کاهش نیاز به وصول وجه هنگام تحویل و دسترسی به گزارشهای مالی اشاره کرد. زمان واریز وجه به حساب فروشنده نیز تابع چرخه تسویه و شرایط سرویس پرداخت است.
پرداخت در محل چیست؟
پرداخت در محل یا Cash on Delivery (COD) یعنی مشتری هزینه سفارش را هنگام تحویل کالا پرداخت میکند. این پرداخت ممکن است طبق سازوکار شرکت حملونقل، بهصورت نقدی یا از طریق کارتخوان و روشهای مورد تأیید آن انجام شود.
مزیت اصلی این روش آن است که مشتری لازم نیست پیش از دریافت کالا هزینه را بپردازد. بااینحال، فروشنده باید فرایند وصول وجه، تسویه با شرکت حملونقل و مدیریت سفارشهایی را که هنگام تحویل پذیرفته نمیشوند، در نظر بگیرد.
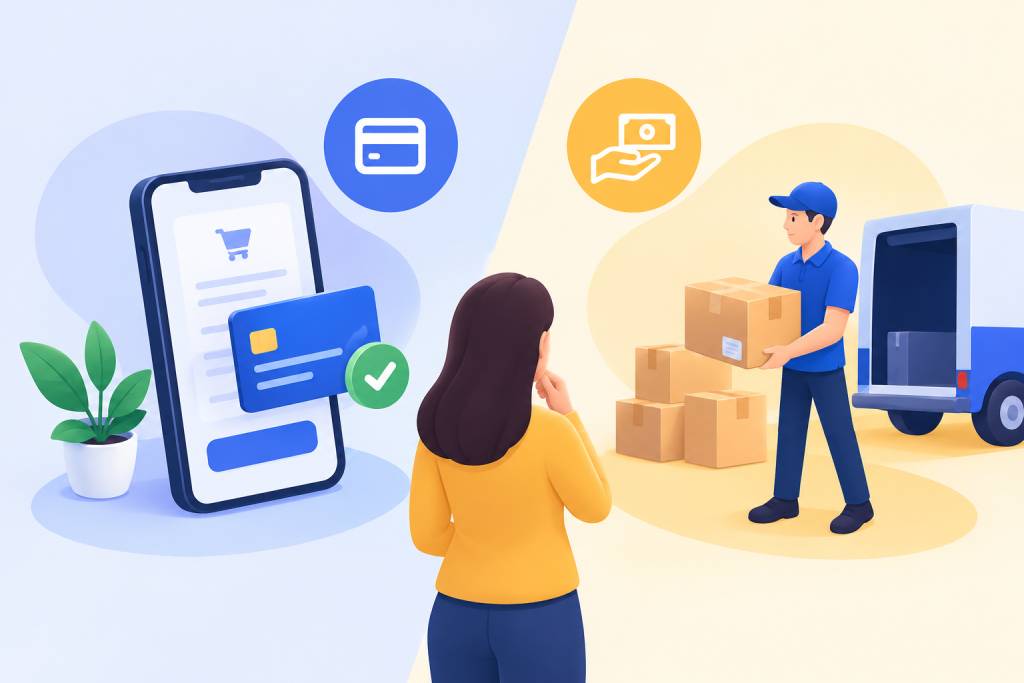
تفاوت اصلی پرداخت اینتنرنتی و پرداخت در محل در زمان اعتماد است. در پرداخت اینترنتی مشتری قبل از دریافت کالا اعتماد میکند. در پرداخت در محل فروشنده قبل از دریافت پول اعتماد میکند و ریسک به او منتقل میشود.
بیشتر بخوانید:سرویس پرداخت در محل (COD) چیست؟و چگونه کار می کند؟
مقایسه هزینهها؛هزینه پرداخت اینترنتی و پرداخت در محل چقدر است؟
برای مقایسه درست، نباید فقط کارمزد درگاه را با هزینه صفر مقایسه کنیم. هزینه واقعی هر روش شامل مخارج مستقیم و هزینههای ناشی از فرایند فروش است.
هزینههای مستقیم هر روش
- هزینه مستقیم پرداخت اینترنتی: کارمزد درگاه پرداخت. مقدار دقیق کارمزد درگاه به نوع کسبوکار و تعرفه جاری بستگی دارد.
- هزینه مستقیم پرداخت در محل: کارمزد صریحی ندارد، اما معمولاً هزینه جمعآوری وجه، کارتخوان سیار یا حقالزحمه پیک و شرکت حمل برای وصول مبلغ را دارد.
هزینههای غیرمستقیم پرداخت اینترنتی و پرداخت در محل
این بخش همان جایی است که پرداخت در محل گرانتر از ظاهرش میشود:
- مرجوعی و سفارشهای برگشتی: سفارشی که مشتری در لحظه تحویل نمیپذیرد، هزینه ارسال رفتوبرگشت، بستهبندی مجدد و زمان انبار را بر فروشنده تحمیل میکند. وقتی پولی قبلاً پرداخت نشده، تعهد مشتری کمتر است و احتمال انصراف بیشتر.
- تأخیر در نقدینگی: پول تا زمان تحویل، جمعآوری و تسویه توسط شرکت حمل به دست شما نمیرسد. برای کسبوکاری که باید دوباره کالا بخرد، این تأخیر سرمایه در گردش را درگیر میکند.
- هزینه مدیریت و پیگیری: تطبیق دستی پرداختها، پیگیری شرکت حمل و اختلافهای مالی زمان نیروی انسانی میگیرد.
- ریسک نقدی: جابهجایی پول نقد، خطای شمارش و مسائل امنیتی.
مثال محاسبه هزینه واقعی دو روش
فرض کنید فروشگاهی در یک ماه ۱۰۰ سفارش ثبت میکند و ارزش هر سفارش یک میلیون تومان است. برای مقایسه، دو سناریوی فرضی را در نظر بگیریم:
- در سناریوی پرداخت در محل، ۱۰ سفارش پذیرفته نمیشوند و هزینه رفتوبرگشت هر سفارش برگشتی، ۱۰۰ هزار تومان است.در این صورت، هزینه مستقیم برگشت این ۱۰ سفارش برابر با یک میلیون تومان خواهد بود؛ بدون احتساب هزینه بستهبندی، نیروی انسانی یا فرصت ازدسترفته فروش.
- در سناریوی پرداخت اینترنتی، اگر صرفاً برای مثال نرخ کارمزد را یک درصد فرض کنیم و تمام ۱۰۰ سفارش مشمول همین نرخ باشند، کارمزد محاسباتی برابر با یک میلیون تومان خواهد بود.
این مثال صرفاً فرضی است و نرخ واقعی کارمزد درگاه های پرداخت یا نرخ مرجوعی بازار را نشان نمیدهد. همچنین دو هزینه محاسبهشده بهتنهایی برای تعیین روش ارزانتر کافی نیستند زیرا باید سایر هزینهها، سفارشهای لغوشده، بازپرداختها و تفاوت تعداد سفارشهای نهایی را هم در نظر گرفت.
برای تصمیمگیری دقیقتر، این شاخصها را در فروشگاه خود اندازهگیری کنید:
- هزینه ارسال و برگشت بهازای هر سفارش.
- درصد سفارشهای پذیرفتهنشده یا مرجوعی به تفکیک روش پرداخت.
- میانگین زمان وصول وجه.
- هزینه عملیاتی مدیریت و تطبیق پرداختها.
- سود نهایی سفارش پس از کسر تمام هزینهها.
بیشتر بخوانید:درگاه پرداخت اینترنتی چیست؟ راهنمای دریافت، کارمزد و تسویه
تأثیر روش پرداخت بر تجربه مشتری و اعتماد او
هزینه تنها معیار انتخاب نیست. روش پرداخت میتواند بر میزان اطمینان مشتری، راحتی خرید و احتمال تکمیل سفارش اثر بگذارد.
مزایای پرداخت در محل برای مشتری
پرداخت در محل برای افرادی که فروشگاه را نمیشناسند یا تمایلی به پرداخت پیش از دریافت کالا ندارند، میتواند جذاب باشد. مشتری میداند که هنگام تحویل هزینه را میپردازد و ممکن است با اطمینان بیشتری سفارش ثبت کند.این روش بهویژه برای بعضی فروشگاههای تازهتأسیس، محصولات نیازمند بررسی هنگام تحویل یا گروههایی از مشتریان که ترجیح میدهند ابتدا کالا را دریافت کنند، کاربرد دارد.
البته پرداخت در محل به معنی امکان بازکردن، آزمایش یا مرجوعکردن کالا در همه شرایط نیست. این موارد به سیاست فروشگاه و قوانین مربوط بستگی دارند و باید شفاف اعلام شوند.
ضعف پرداخت در محل برای مشتری
نیاز به حضور و داشتن وجه نقد یا کارت هنگام تحویل، محدودیت در سفارشهای بینشهری یا خارج از محدوده، و تجربه ناهمگون پرداخت.
مزایای پرداخت اینترنتی برای مشتری
تجربه خرید یکپارچه از انتخاب کالا تا پرداخت، امکان رسید دیجیتال، پیگیری راحتتر و تحویل بدون درگیری مالی. با درگاه معتبر و نماد اعتماد، مشتری جدید هم میتواند با خیال راحتتر پرداخت کند.
ضعف پرداخت اینترنتی برای مشتری
مشتری بیاعتماد ممکن است در مرحله پرداخت منصرف شود. دلیل معمول آن ناآشنایی با فروشگاه، درگاه ناشناخته یا خطاهای فنی است.
امنیت و ریسکهای پرداخت اینترنتی و پرداخت در محل
هر دو روش به فرایندهای کنترلی مناسب نیاز دارند؛ تفاوت آنها در نوع ریسکهایی است که فروشنده باید مدیریت کند.
- در پرداخت اینترنتی: اطلاعات کارت در صفحه درگاه و نه روی سایت شما وارد میشود. به همین دلیل از درگاه دارای مجوز استفاده کنید و از شرکتهایی که تحت نظارت شاپرک فعالیت میکنند خدمات بگیرید. وجود نماد اعتماد الکترونیکی هم اعتماد مشتری را بالا میبرد.
- در پرداخت در محل: ریسک سفارشهای الکی و انصراف هنگام تحویل بیشتر است و کنترل فروشنده بر جریان پول کمتر.
تأثیر هر روش بر نرخ تبدیل و رشد فروش
پرداخت در محل میتواند مانع اعتماد را برای فروشگاه نوپا کم کند، پس شاید فروش اولیه را بالا ببرد. اما با رشد کسبوکار، سفارشهای برگشتی و تأخیر نقدینگی سرعت رشد را کم میکند. پرداخت اینترنتی روی مقیاسپذیری، گزارشگیری و حسابداری اثر مثبت دارد، چون هر تراکنش ثبت و ردیابی میشود. بسیاری از فروشگاهها در مرحله رشد، بهتدریج پرداخت آنلاین را پیشفرض میکنند و پرداخت در محل را به سناریوهای خاص محدود میکنند.
برای ارزیابی اثر واقعی روش پرداخت بر فروش، فقط تعداد تراکنشها را بررسی نکنید. شاخصهای زیر تصویر کاملتری ارائه میدهند:
- نرخ تبدیل خرید: چه سهمی از بازدیدکنندگان یا کاربران واردشده به فرایند خرید، سفارش نهایی ثبت میکنند؟
- نرخ موفقیت پرداخت: چه سهمی از تلاشهای پرداخت اینترنتی به تراکنش موفق منجر میشود؟
- نرخ لغو و مرجوعی: چه سهمی از سفارشها پس از ثبت، لغو میشوند یا به فروش نهایی نمیرسند؟
- سود خالص هر سفارش: پس از کسر کارمزد، ارسال، مرجوعی و هزینههای عملیاتی چه مقدار سود باقی میماند؟
- زمان وصول وجه: چه مدت طول میکشد تا پول سفارش در دسترس کسبوکار قرار بگیرد؟
جدول مقایسه پرداخت اینترنتی و پرداخت در محل
| معیار | پرداخت اینترنتی | پرداخت در محل |
|---|---|---|
| هزینه مستقیم | کارمزد درگاه | هزینه جمعآوری وجه (پیک/حمل) |
| احتمال مرجوعی | معمولاً کمتر | معمولاً بیشتر |
| زمان رسیدن پول | طبق چرخه تسویه | پس از تحویل و جمعآوری |
| ردیابی و حسابداری | خودکار و دقیق | به صورت دستی |
| اعتماد اولیه مشتری | وابسته به اعتبار فروشگاه و درگاه | بالاتر برای فروشگاه جدید |
| ریسک امنیتی | کم (درگاه مجاز) | جابهجایی نقدی و اختلاف مالی |
| مقیاسپذیری | بالا | محدودتر |
برای انتخاب درست، هزینه نهایی، سود سفارش و تجربه واقعی مشتریان خود را مقایسه کنید؛ نه اینکه صرفاً بر اساس وجود یا نبود کارمزد تصمیم بگیرید.
کدام روش برای کسبوکار شما مناسبتر است؟پرداخت در محل یا پرداخت اینترنتی؟
- فروشگاه تازهتأسیس با اعتماد پایین:شروع با هر دو روش و تشویق به پرداخت آنلاین. اگر مشتریان هنوز شناخت کافی از فروشگاه ندارند، ارائه پرداخت در محل در کنار پرداخت اینترنتی ممکن است به کاهش تردید آنها کمک کند. در عین حال، اطلاعات تماس، شرایط بازگشت کالا و راههای پیگیری سفارش را شفاف نمایش دهید تا اعتماد به خرید آنلاین نیز تقویت شود.
- فروشگاه با حجم سفارش بالا یا مرجوعی زیاد:پرداخت اینترنتی را پیشفرض کنید.در کسبوکارهایی که روزانه سفارشهای زیادی پردازش میکنند، ثبت الکترونیکی پرداخت و تطبیق خودکار تراکنشها میتواند عملیات مالی را سادهتر کند. بااینحال، تصمیم درباره حذف یا محدودکردن پرداخت در محل باید بر اساس هزینه واقعی برگشت و ترجیح مشتریان گرفته شود.
- فروشگاه کالاهای گرانقیمت:پرداخت آنلاین یا بیعانه آنلاین مناسبتر است.در سفارشهای گرانقیمت، تأثیر یک سفارش برگشتی بر هزینه حمل و سرمایه در گردش میتواند بیشتر باشد. پرداخت اینترنتی یا دریافت بیعانه آنلاین، در صورت تناسب با مدل فروش و شرایط قانونی، میتواند بخشی از ریسک را مدیریت کند. شرایط پرداخت و بازپرداخت باید پیش از ثبت سفارش روشن باشد.
- فروش خدمات و محصولات دیجیتال:پرداخت اینترنتی تقریباً تنها گزینه منطقی است.برای خدمات آنلاین، اشتراکها و محصولاتی که تحویل فیزیکی ندارند، پرداخت اینترنتی معمولاً انتخاب عملیتری است زیرا وصول وجه میتواند به ثبت سفارش و ارائه خدمت متصل شود.
- فروشگاههایی با ارسال بینشهری:پرداخت اینترنتی دردسر وصول وجه را حذف میکند.اگر سفارشها به شهرهای مختلف ارسال میشوند، باید هزینه و پیچیدگی وصول وجه در مقصد را بررسی کنید. پرداخت اینترنتی میتواند نیاز به جمعآوری پول هنگام تحویل را حذف کند؛ اما هزینه ارسال، لغو سفارش و بازپرداخت همچنان باید مدیریت شوند.
آیا میتوان پرداخت اینترنتی و پرداخت در محل را همزمان ارائه کرد؟
بله. در بسیاری از فروشگاهها، ارائه هر دو گزینه به مشتری امکان انتخاب میدهد. این رویکرد میتواند میان راحتی پرداخت برای مشتری و کنترل هزینههای عملیاتی فروشنده تعادل ایجاد کند.برای مدیریت بهتر این ترکیب:
- پرداخت آنلاین را اولین و برجستهترین گزینه نشان دهید.
- برای پرداخت اینترنتی تخفیف کوچک(اما پیش از اجرا، حاشیه سود و مقررات مرتبط را بررسی کنید.) یا ارسال سریعتر بگذارید.
- پرداخت در محل را فقط برای محدوده یا سبد مشخص فعال کنید.
- برای سفارشهای پرداخت در محل، تأیید تلفنی یا پیامکی انجام دهید.
چطور برای فروشگاه اینترنتی درگاه پرداخت بگیریم؟
اگر تصمیم گرفتهاید پرداخت اینترنتی را به فروشگاه خود اضافه کنید، ابتدا نیازهای فنی و مالی کسبوکار را مشخص کنید از جمله نوع سایت یا فروشگاهساز، فرایند ثبت سفارش، گزارشگیری و الزامات احراز هویت.در زرینپال فرایند را ساده کردهایم: ثبتنام، احراز هویت، ثبت وبسایت یا کسبوکار و اتصال درگاه به فروشگاهساز یا کد سایتتان.
چرا درگاه پرداخت زرین پال
درگاه پرداخت زرینپال، به واسطهی قابلیت مسیردهی هوشمند، با اتصال همزمان به درگاههای متنوع و معتبر شاپرکی (PSP)، کاربران را به سریعترین و مطمئنترین درگاه بانکی منتقل میکند و باعث افزایش درصد تراکنشهای موفق میشود.درگاه امن زرینپال، امنیت اطلاعات بانکی افراد در هنگام پرداختهای اینترنتی را تضمین میکند و تیم پشتیبانی زرینپال ۲۴ ساعته در ۷ روز هفته به شما پاسخ داده و راهنماییهای لازم برای استفاده از درگاه پرداخت را ارائه میدهد.
از طریق زرینپال امکان واریز وجه در بازه زمانی دلخواه شما مانند: روزانه، هفتگی و ماهانه یا تسویه حساب در روز مشخص وجود دارد و یک روز پس از انجام تراکنش، حداکثر تا ساعت ۱۷، مبلغ پرداختی با کسر کارمزد، بهصورت خودکار به حساب پذیرنده واریز میشود.
همچنین با فعالسازی سرویس تسویه مستقیم، تسویهحساب تراکنشهای شما با زمانبندی سریعتر و بهصورت مستقیم از سوی شاپرک به حسابتان واریز میشود حتی در روزهای تعطیل رسمی.
درگاه پرداخت زرینپال
درگاه پرداخت بدون دغدغه تسویه و قطعی درگاه پرداخت
✓ دسترسی به ۶ درگاه پرداخت
✓ کارمزد ماه اول رایگان
✓ تسویه مستقیم و روزانه، حتی در روزهای تعطیل
درخواست درگاه پرداختجمعبندی؛ پرداخت اینترنتی بهتر است یا پرداخت در محل؟
انتخاب بین پرداخت اینترنتی و پرداخت در محل به نوع کسبوکار، رفتار مشتریان و هزینههای عملیاتی فروشگاه بستگی دارد. پرداخت در محل میتواند برای مشتریانی که هنوز به فروشگاه اعتماد کافی ندارند گزینه مناسبی باشد اما هزینه سفارشهای برگشتی، تأخیر در دریافت وجه و پیچیدگی وصول پول را نیز باید در نظر گرفت.
در مقابل، پرداخت اینترنتی امکان دریافت وجه پیش از ارسال کالا، ثبت الکترونیکی تراکنشها و مدیریت سادهتر پرداختها را فراهم میکند. بااینحال، کارمزد درگاه و تجربه مشتری در صفحه پرداخت نیز باید بررسی شود.برای بسیاری از فروشگاههای اینترنتی، ارائه همزمان هر دو روش و ارزیابی عملکرد آنها بر اساس نرخ خرید موفق، هزینه مرجوعی و سود نهایی میتواند تصمیم منطقیتری باشد.
سوالات متداول
بستگی به نرخ مرجوعی، هزینه حمل و اهمیت نقدینگی دارد. اگر مرجوعی بالاست یا سرمایه در گردش حساس است، اغلب پرداخت اینترنتی اقتصادیتر است. برای حساب دقیق، دادههای خودتان را بسنجید.
تسویه قابلردیابی، کاهش ریسک مرجوعی، تجربه یکپارچه و گزارشگیری دقیق.
بله. بسیاری از فروشگاهها هر دو را ارائه میدهند و پرداخت آنلاین را پیشفرض میکنند.
بسته به تعرفه جاری و نوع کسبوکار متفاوت است. عدد دقیق را در صفحه تعرفه ببینید.